Welke grondstofaandelen vallen op richting oktober 2026 wanneer we waardering, groei, winstgevendheid, winstverwachtingen en koersmomentum systematisch naast elkaar zetten? In deze maandelijkse selectie bekijken we zeven grondstofgerelateerde aandelen die hoog scoren binnen een kwantitatieve factorscreening. Daarbij valt vooral op dat raffinaderijen en energiebedrijven momenteel sterk vertegenwoordigd zijn.
De selectie is gebaseerd op gegevens met als peildatum 22 september 2026. De ranglijst is nadrukkelijk geen kooplijst, maar een eerste filter voor verder fundamenteel onderzoek. Dat sluit aan bij de visie van Grondstofprijs.com: beleggers helpen om grondstoffen, grondstofgerelateerde aandelen en de bijbehorende risico’s beter te begrijpen, zonder persoonlijke koop- of verkoopadviezen te geven.
Hoe selecteren wij de beste grondstofaandelen voor oktober 2026?
Onderstaande aandelenanalyse is uitsluitend bedoeld ter inspiratie en als algemene informatie. Dit is geen persoonlijk beleggingsadvies, koopadvies of verkoopadvies. Beleggen in aandelen brengt risico’s met zich mee. De waarde van een belegging kan sterk schommelen en je kunt je inleg geheel of gedeeltelijk verliezen.
Voor deze selectie gebruiken wij meerdere aandelen- en factorscreeners. Daarbij worden ondernemingen onder andere beoordeeld op:
- waardering;
- omzet- en winstgroei;
- winstgevendheid;
- winstverwachtingen;
- herzieningen van winsttaxaties;
- momentum ten opzichte van sectorgenoten.
Een factoranalyse helpt om grote aantallen aandelen systematisch te vergelijken. Het model kijkt bijvoorbeeld of een aandeel relatief aantrekkelijk gewaardeerd is, of de omzet en winst groeien, hoe winstgevend de onderneming opereert en hoe sterk de koers zich ontwikkelt ten opzichte van vergelijkbare bedrijven.
Een belangrijk onderdeel is momentum. Aandelen met een sterke prijstrend krijgen binnen veel kwantitatieve modellen een hogere score. Dat kan interessant zijn zolang de trend aanhoudt, maar verhoogt ook het risico. Momentum-aandelen kunnen tijdens marktcorrecties juist relatief hard terugvallen.
De factoranalyse is daarom slechts een eerste filter. Het model beoordeelt niet volledig zaken als managementkwaliteit, balansrisico, politieke risico’s, kapitaaldiscipline, concurrentievoordeel of de duurzaamheid van het verdienmodel. Juist bij grondstof- en energiebedrijven zijn dergelijke factoren essentieel. Grondstofaandelen bewegen bovendien niet één-op-één mee met de onderliggende grondstofprijs; operationele kosten, schulden, vergunningen, geopolitiek en bedrijfsvoering spelen eveneens een belangrijke rol.
💎 Slim beleggen in grondstoffen? Begin goed en met korting.
Vergelijk dan eerst welke brokers toegang bieden tot grondstoffen, ETF’s, aandelen, future, en meer. Vergelijk onze selectie inclusief speciale kortingen die oplopen tot >€350 euro bonus. Bekijk onze vergelijking van brokers voor grondstoffen.
Overzicht top 7 grondstofaandelen voor oktober 2026
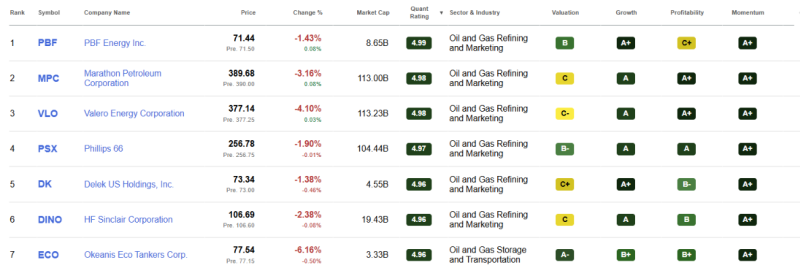
De opvallendste overeenkomst is duidelijk: zes van de zeven aandelen zijn direct of indirect sterk gekoppeld aan de raffinagecyclus. Dat betekent dat deze selectie relatief geconcentreerd is en niet moet worden gezien als een gediversifieerde grondstoffenportefeuille.
💎 Welke grondstof aandelen vallen nu op? Volg gratis onze energie- en grondstofportfolio. Iedere 2 weken een portfolio update inclusief nieuwe aan- en verkopen. Ontdek de gratis portfolio.
Grondstof Aandeel 1. PBF Energy: sterke groei en momentum tegen lage waardering
Factoranalyse PBF Energy
PBF Energy staat bovenaan met een quant-score van 4,99. Het aandeel noteerde op 22 september 2026 rond $71,44. De forward koers-winstverhouding bedroeg ongeveer 3,6, terwijl de waarderingsfactor een B-score kreeg. Vooral groei, momentum en winstherzieningen vielen op: alle drie kregen zij een A+ beoordeling.
De omzetgroei op jaarbasis bedroeg 13,5%. Tegelijkertijd laat de langere historie zien hoe cyclisch het bedrijf is: de driejaarsomzetgroei was negatief. De winstgevendheid kreeg slechts C+, waarbij de nettomarge rond 3,9% lag.
Belangrijkste risico bij PBF Energy
De koers was in één jaar met ruim 140% gestegen. Daarmee zit al veel verbeterd sentiment in de koers. Bovendien zijn raffinagemarges gevoelig voor olieprijzen, productprijzen, beschikbaarheid van raffinagecapaciteit en geopolitieke ontwikkelingen. PBF is daarmee geen klassiek stabiel energiebedrijf, maar een sterk cyclische onderneming.
Grondstof Aandeel 2. Marathon Petroleum: hoge winstgevendheid en sterke winstherzieningen
Factoranalyse Marathon Petroleum
Marathon Petroleum combineert sterke operationele prestaties met momentum. De quant-score bedroeg 4,98. Op de peildatum noteerde het aandeel rond $389,68. De forward P/E lag op ongeveer 7,2.
De onderneming scoort A op groei, A+ op winstgevendheid en A+ op momentum. De jaar-op-jaar omzetgroei bedroeg circa 15%, terwijl de vrije kasstroom sterk verbeterde. Ook de winsttaxaties ontwikkelden zich positief: zestien opwaartse herzieningen tegenover geen neerwaartse wijzigingen.
Belangrijkste risico bij Marathon Petroleum
De balans is aanzienlijk groter en complexer dan bij sommige kleinere concurrenten. De totale schuld bedroeg ruim $34 miljard. Daarnaast is het aandeel na een forse koersrally gevoeliger geworden voor tegenvallende raffinagemarges. De onderneming is winstgevend, maar blijft cyclisch.
Grondstof Aandeel 3. Valero Energy: sterke marges en winstgevendheid
Factoranalyse Valero Energy
Valero Energy behoort tot de grootste onafhankelijke raffinaderijen van Noord-Amerika. De quant-score bedroeg 4,98. De koers stond op 22 september rond $377,14, met een forward P/E van circa 8,5.
De onderneming kreeg A voor groei en A+ voor winstgevendheid. De nettomarge bedroeg ongeveer 5,5% en het rendement op eigen vermogen lag rond 29%. Ook momentum was uitzonderlijk sterk: het aandeel stond ongeveer 142% hoger dan een jaar eerder.
Belangrijkste risico bij Valero Energy
De waardering is na de sterke stijging minder aantrekkelijk geworden binnen het factorsysteem. De waarderingsscore is C-. Dat is een belangrijk onderscheid: een sterk bedrijf is niet automatisch aantrekkelijk gewaardeerd. Bij raffinaderijen kunnen recordmarges bovendien normaliseren wanneer brandstofmarkten, geopolitieke risico’s of producttekorten afnemen.
Grondstof Aandeel 4. Phillips 66: bredere inkomstenmix dan veel raffinaderijen
Factoranalyse Phillips 66
Phillips 66 scoort 4,97 en onderscheidt zich door een relatief breed bedrijfsmodel. Naast raffinage is het actief in midstream, chemie, marketing en renewable fuels. De koers bedroeg ongeveer $256,78, met een forward koers-winstverhouding van circa 9,3.
De factorscores zijn breed sterk: B- voor waardering, A voor groei, A voor winstgevendheid en A+ voor momentum. De omzet groeide jaar-op-jaar ongeveer 14,4%, terwijl het rendement op eigen vermogen rond 24% lag.
Belangrijkste risico bij Phillips 66
De bredere activiteiten geven meer spreiding, maar maken het bedrijf ook complexer. Raffinagemarges, chemische marges, midstreamvolumes en kapitaalallocatie beïnvloeden gezamenlijk het resultaat. Ook hier geldt dat de koers al sterk is opgelopen.
Grondstof Aandeel 5. Delek US Holdings: lage forward waardering, maar hogere risico’s
Factoranalyse Delek US Holdings
Delek US is met een beurswaarde van ongeveer $4,55 miljard aanzienlijk kleiner dan Marathon, Valero en Phillips 66. De quant-score bedroeg 4,96. De koers stond rond $73,34, terwijl de forward P/E slechts ongeveer 4,7 bedroeg.
Delek scoort A+ op groei en momentum. De koers stond circa 138% hoger dan twaalf maanden eerder. Tegelijkertijd bleef de winstgevendheid met een B- score duidelijk achter bij de grootste raffinaderijen.
Belangrijkste risico bij Delek
De schuld bedroeg ongeveer $3,4 miljard tegenover circa $629 miljoen cash. Voor een relatief kleine onderneming is de financiële structuur daarom een belangrijk aandachtspunt. Ook is het aandeel relatief gevoelig voor bewegingen in raffinagemarges en operationele tegenvallers.
💎 Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Grondstof Aandeel 6. HF Sinclair: goedkope winstmultiples en sterke vrije kasstroom
Factoranalyse HF Sinclair
HF Sinclair behaalt eveneens een quant-score van 4,96. De onderneming is actief in raffinage, renewables, marketing, lubricants en midstream. Het aandeel noteerde ongeveer $106,69, met een forward P/E van circa 6,8.
De omzet groeide op jaarbasis ongeveer 16,3% en de vrije kasstroom verbeterde sterk. De nettomarge kwam uit rond 6,1% en het rendement op eigen vermogen rond 19,4%. Momentum bleef met A+ eveneens krachtig.
Belangrijkste risico bij HF Sinclair
Het bedrijf is kleiner dan Valero en Marathon en daardoor gevoeliger voor operationele verstoringen. Bovendien zijn raffinagemarges cyclisch. De recente koersstijging betekent dat beleggers rekening moeten houden met mogelijke normalisatie van zowel winst als waardering.
Grondstof Aandeel 7. Okeanis Eco Tankers: sterke tankerwinsten, maar uitzonderlijk cyclisch
Factoranalyse Okeanis Eco Tankers
Okeanis Eco Tankers is de enige onderneming in de top 7 die geen raffinaderij is. Het bedrijf bezit een vloot van zestien moderne ruwe-olietankers. De quant-score bedroeg 4,96.
De financiële cijfers vallen sterk op. De omzet groeide op jaarbasis met ruim 105% en de winst per aandeel met ruim 438%. De nettomarge lag volgens de aangeleverde data rond 57%. De forward P/E bedroeg ongeveer 5,4.
Ook momentum was uitzonderlijk: de koers lag ruim 180% hoger dan een jaar eerder.
Belangrijkste risico bij Okeanis Eco Tankers
Tankeraandelen zijn sterk afhankelijk van vrachttarieven. Die tarieven kunnen zeer snel stijgen, maar ook weer dalen. Geopolitiek, handelsroutes, olieproductie, sancties, vlootcapaciteit en scheepsaanbod hebben grote invloed. Ook het hoge aangegeven dividendrendement van ruim 25% moet voorzichtig worden geïnterpreteerd: dit dividend is sterk afhankelijk van actuele tankerwinsten en mag niet als structureel rendement worden beschouwd.
Wat valt op aan deze top 7 grondstofaandelen?
De grootste gemene deler is de raffinagesector. PBF Energy, Marathon Petroleum, Valero Energy, Phillips 66, Delek en HF Sinclair profiteren momenteel van een combinatie van sterke winsten, positieve winstherzieningen en koersmomentum.
Dat verklaart tegelijkertijd het belangrijkste risico. Een factorscreening kan meerdere aandelen uit dezelfde sector hoog rangschikken wanneer één bedrijfstak in een bijzonder gunstige fase zit. Daardoor lijkt de lijst op het eerste gezicht breed, terwijl de onderliggende economische blootstelling sterk overeenkomt.
Voor een belegger is het daarom belangrijk om niet alleen naar de individuele scores te kijken, maar ook naar:
- de raffinagemarges en hun duurzaamheid;
- schulden en kaspositie;
- kasstroom bij normalere marktprijzen;
- waardering op mid-cycle winst;
- kapitaaluitgaven;
- operationele betrouwbaarheid;
- geopolitieke gevoeligheid;
- spreiding binnen de totale portefeuille.
Conclusie: beste grondstofaandelen oktober 2026 vragen om verdere analyse
De top 7 grondstofaandelen voor oktober 2026 wordt op basis van de gebruikte factorscreening gedomineerd door energie- en raffinagebedrijven. PBF Energy staat bovenaan, gevolgd door Marathon Petroleum, Valero Energy en Phillips 66. Delek en HF Sinclair bieden vergelijkbare blootstelling met een kleinere schaal, terwijl Okeanis Eco Tankers via olietransport een duidelijk ander verdienmodel heeft.
De sterke factorscores zijn vooral het gevolg van een combinatie van groei, winstherzieningen en uitzonderlijk momentum. Juist daardoor is voorzichtigheid belangrijk. Meerdere aandelen zijn in twaalf maanden met meer dan 100% gestegen. Een hoge factorscore laat zien dat bepaalde kwantitatieve kenmerken momenteel sterk zijn, maar zegt niet dat het toekomstige rendement automatisch aantrekkelijk zal zijn.
Gebruik een dergelijke selectie daarom vooral als startpunt voor verder onderzoek. Kijk vervolgens naar balanskwaliteit, kasstromen, normaliseerbare winst, waardering, management, marktpositie en cyclische risico’s. Dat past bij de kern van Grondstofprijs.com: actuele data gebruiken om grondstoffen en grondstofaandelen beter te begrijpen, zodat je zelf een beter onderbouwde keuze kunt maken.
Peildatum aandelenkoersen en factorscores: 22 september 2026.
💎 Ook beleggen in vastgoed als bescherming tegen de inflatie?
Vastgoedfondsen kunnen interessant zijn voor beleggers die zoeken naar periodieke inkomsten (soms zelfs maandelijks), en passief risico spreiding in vastgoed. Vergelijk onze selectie inclusief speciale kortingen die oplopen tot >€350 euro bonus. Bekijk onze pagina over vastgoedfondsen
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Deze pagina is uitsluitend bedoeld als algemene informatie en vergelijking. Beleggen brengt risico’s met zich mee. Je kunt je inleg geheel of gedeeltelijk verliezen. Controleer altijd zelf de actuele kosten, voorwaarden, productinformatie en risico’s voordat je een beleggingsbeslissing neemt. Sommige links kunnen affiliate links zijn. Dit kost jou niets extra, maar Grondstofprijs.com kan een vergoeding ontvangen.