Grondstoffen vs obligaties: wat past beter in een portfolio?
Wil je naast aandelen meer spreiding, maar twijfel je tussen grondstoffen en obligaties? Grondstoffen bieden blootstelling aan prijsontwikkelingen; obligaties geven recht op afgesproken betalingen van een overheid of bedrijf. Dat maakt obligaties niet automatisch veilig en grondstoffen niet automatisch een bescherming tegen inflatie. In deze vergelijking ontdek je welke risico’s je toevoegt, hoe beide reageren op economische veranderingen en wanneer combineren werkelijk iets kan bijdragen.
Grondstoffen versus obligaties: de belangrijkste verschillen
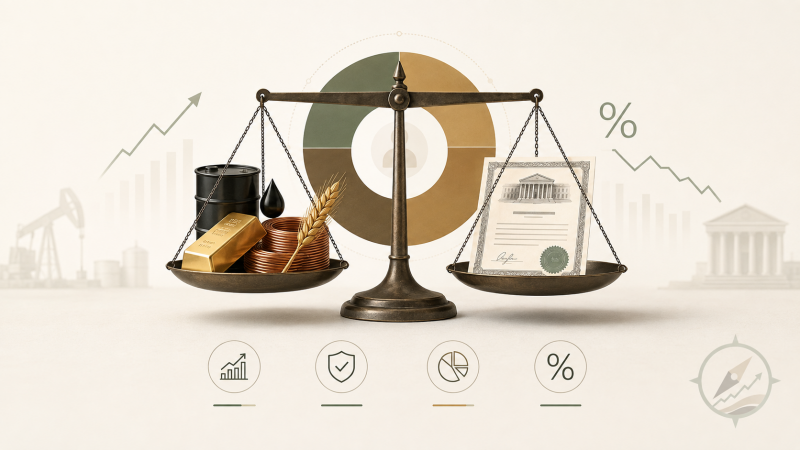
Bij grondstoffen denk je bijvoorbeeld aan goud, olie, koper en landbouwproducten. Bij obligaties leen je geld uit. De kenmerken verschillen niet alleen tussen deze categorieën, maar ook sterk daarbinnen.
Kenmerk | Grondstoffen | Obligaties |
Bron van rendement | Prijsontwikkeling en de gekozen productstructuur | Rente, koersverandering en eventuele aflossing |
Periodieke inkomsten | De grondstof zelf betaalt geen rente | Veel obligaties betalen een coupon |
Belangrijke koersfactoren | Vraag, aanbod, voorraden en geopolitiek | Marktrente, kredietkwaliteit en looptijd |
Grootste aandachtspunt | Prijsschommelingen en productrisico | Rente-, krediet- en liquiditeitsrisico |
Mogelijke portefeuillefunctie | Spreiding en mogelijke inflatiebescherming | Inkomen en, afhankelijk van het type, stabiliteit |
Deze verschillen zijn richtinggevend, geen veiligheidslabels. Een kortlopende staatsobligatie van een kredietwaardig land is iets anders dan een hoogrentende bedrijfsobligatie. Ook goud en olie zijn niet onderling uitwisselbaar.
Rendement op obligaties: coupon is niet hetzelfde als winst
Een vereenvoudigd voorbeeld: een obligatie met een nominale waarde van €1.000 en een vaste coupon van 4% betaalt jaarlijks €40, zolang de uitgever zijn verplichtingen nakomt.
Dat betekent niet dat jouw rendement altijd 4% bedraagt. Koop je boven de nominale waarde, verkoop je met verlies of maak je kosten, dan verandert de uitkomst. Kijk daarom naast de coupon naar het rendement tot de einddatum, de aankoopprijs en de voorwaarden. Ook dat berekende rendement veronderstelt dat betalingen daadwerkelijk plaatsvinden.
Bij aflossing ontvang je normaal gesproken de afgesproken nominale waarde, niet automatisch jouw aankoopbedrag. Een faillissement kan bovendien tot gedeeltelijk of volledig verlies leiden.
Grondstoffen en obligaties bij inflatie, rente en recessie
Grondstoffen versus obligaties bij oplopende inflatie
Wanneer energie of andere grondstoffen schaarser worden, kunnen hun prijzen stijgen en de inflatie aanjagen. Een grondstoffenbelegging kan dan tegenwicht bieden aan koopkrachtverlies. Die relatie is niet waterdicht: grondstoffen reageren ook op veranderende vraag en kunnen dalen terwijl consumentenprijzen nog stijgen.
Bij een obligatie met vaste rente blijven de afgesproken nominale betalingen gelijk. Hogere inflatie vermindert dan hun koopkracht.
Inflatiegekoppelde obligaties vormen een aparte categorie: daarbij worden betalingen volgens de voorwaarden aangepast aan een inflatie-index. Ook deze obligaties blijven onder meer gevoelig voor renteveranderingen.
Grondstoffen versus obligaties bij economische krimp
In een recessie kan de vraag naar olie en industriële metalen terugvallen. Kredietwaardige staatsobligaties kunnen juist profiteren wanneer de marktrente daalt. Dit is een mogelijk scenario, geen vaste wet.
Hoogrentende bedrijfsobligaties kunnen anders reageren. Door zwakkere bedrijfsresultaten neemt het risico op betalingsproblemen toe, waardoor hun koersen kunnen dalen. Een hoge coupon maakt een obligatie dus niet tot een betrouwbare crisisbuffer.
💎 Goud heeft een andere rol dan industriële grondstoffen. Die specifieke vergelijking bespreken we uitgebreider in goud versus obligaties.
Risico’s van obligaties: rente, kredietkwaliteit en verhandelbaarheid
Renterisico wordt vaak onderschat. Als de marktrente stijgt, worden bestaande obligaties met een vaste coupon doorgaans minder aantrekkelijk.
De rentegevoeligheid heet duration. Stel dat een obligatie een duration van vijf heeft. Een stijging van de relevante marktrente met één procentpunt betekent dan bij benadering een koersdaling van 5%. Dit is een rekenvoorbeeld, vóór couponinkomsten en zonder andere veranderingen. Duration is niet hetzelfde als de resterende looptijd.
Kredietrisico draait om de vraag of de uitgever kan blijven betalen. Een hogere aangeboden rente kan een vergoeding zijn voor een grotere kans op wanbetaling. Dat geldt ook bij obligaties die je via een toegankelijk platform koopt.
Daarnaast speelt liquiditeitsrisico: kun je verkopen wanneer je geld nodig hebt, en tegen welke prijs? Bij obligaties in vreemde valuta kan een ongunstige wisselkoersbeweging een deel van de renteopbrengst wegvagen. Beoordeel dus niet alleen de coupon, maar ook kredietkwaliteit, duration, valuta en uitstapmogelijkheden.
Risico’s van grondstoffen: het beleggingsproduct maakt verschil
Een grondstoffenbelegging volgt niet vanzelf de prijs die je in het nieuws ziet. Een fysiek gedekte goud-ETC geeft bijvoorbeeld blootstelling aan goud, maar kent kosten en een juridische structuur die je moet begrijpen. Controleer onder meer de bewaring, het onderpand en de rechten die je als belegger hebt. Zo’n beursproduct is geen spaarrekening en ook niet hetzelfde als zelf een goudbaar bezitten.
Bij producten op basis van futures, oftewel termijncontracten, speelt het vervangen van aflopende contracten mee. Dat heet doorrollen. Zijn verder gelegen contracten duurder dan nabije contracten, dan kan deze marktstructuur — contango — het rendement drukken. Een stijgende spotprijs, de prijs voor directe levering, betekent daarom niet automatisch hetzelfde rendement voor jouw product.
Mijnbouwaandelen vormen weer een andere belegging: naast de grondstofprijs spelen bedrijfsresultaten en financiering mee. Ze zijn daarom geen directe vervanging voor grondstoffenbezit.
Vergelijk bij ieder product de jaarlijkse kosten, het verschil tussen aan- en verkoopprijs en mogelijke valutakosten. Ook een notering in euro’s neemt onderliggend valutarisico niet vanzelf weg.
Grondstoffen en obligaties combineren voor betere spreiding
Meer producten bezitten betekent niet automatisch beter spreiden. Het gaat erom of jouw beleggingen afhankelijk zijn van verschillende omstandigheden. Spreiding moet daarom zowel tussen beleggingscategorieën als binnen sectoren en uitgevers worden bekeken.
Neem een denkbeeldige portefeuille met een olieproduct, aandelen van een olieproducent en obligaties van hetzelfde bedrijf. Je hebt drie verschillende beleggingen, maar een langdurig lage olieprijs kan ze alle drie raken. Dat is het verschil tussen meerdere producten en daadwerkelijk verschillende risico’s.
Begin daarom met de functie die je zoekt. Wil je periodieke inkomsten, minder rentegevoeligheid of minder afhankelijkheid van aandelen? Beoordeel vervolgens of een product die functie werkelijk vervult. Een obligatie met een hoge rente kan aantrekkelijk lijken voor inkomsten, maar tegelijk meer bedrijfsrisico toevoegen dan je beoogde.
Een vaste verhouding tussen grondstoffen en obligaties past niet bij iedereen. Je beleggingshorizon, financiële buffer en vermogen om verliezen te dragen zijn bepalend. Controleer daarnaast periodiek of koersbewegingen de oorspronkelijke verhoudingen hebben veranderd. Herwegen kan het gekozen risicoprofiel herstellen, maar brengt mogelijk kosten mee. Spreiding voorkomt niet ieder verlies.
Obligaties naast grondstoffen: wat biedt Mintos?
Mintos is een voorbeeld van een platform waarmee je vanaf €50 in hoogrentende bedrijfsobligaties kunt beleggen. Je kunt zelf obligaties selecteren of kiezen voor een geautomatiseerde High-Yield Bonds-portefeuille. Afhankelijk van het product beleg je rechtstreeks in een obligatie of via een door obligaties gedekt effect. Lees daarom de specifieke documentatie.
De lage instap maakt verdeling over meerdere beleggingen toegankelijker, maar verandert niets aan het onderliggende kredietrisico. Beschouw hoogrentende obligaties via Mintos niet als vervanging voor spaargeld of kredietwaardige staatsobligaties. Beoordeel ze als bedrijfsleningen waarbij rente én terugbetaling onzeker kunnen zijn.
Ook kosten en uitstappen verdienen aandacht. Bij controle op 17 september 2026 rekent Mintos geen aankoopcommissie voor handmatige obligatiebeleggingen. Voor de geautomatiseerde High-Yield Bonds-portefeuille geldt 0,39% per jaar. Verkopen op de secundaire markt kost 0,85%. Controleer altijd de actuele tarieven.
Een verkoop of uitbetalingsverzoek is bovendien afhankelijk van marktliquiditeit. Je geld is dus niet gegarandeerd direct beschikbaar tegen de gewenste prijs.
💎 Meer informatie over Mintos? Tip: gebruik onze kortingscode GO-HAPPY voor een welkomstbonus tot €350.
Conclusie: grondstoffen versus obligaties begint bij je doel
Bij grondstoffen versus obligaties zoeken wij niet naar één winnaar. De relevante vraag is: welke functie ontbreekt in je portefeuille, en welke risico’s accepteer je daarvoor?
Laat een hoge coupon, recente koersstijging of welkomstbonus niet zwaarder wegen dan productbegrip. Juist het onderscheid tussen inkomen, koopkracht en kapitaalrisico helpt je bewuster vergelijken.
💎 Lees voor verdere verdieping onze uitleg over beleggen in obligaties.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft je eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).