Wie zoekt naar de beste duurzame energie aandelen in september 2026, komt terecht in een sector met grote verschillen. Sommige bedrijven groeien snel door zonne-energie, batterijopslag en uitbreiding van de elektriciteitsinfrastructuur, terwijl andere kampen met hoge schulden, zwakke winstgevendheid of dalende koersen. In deze analyse bekijken we zeven aandelen die naar voren komen uit onze screening op waardering, groei, winstgevendheid, winstverwachtingen en momentum. Daarbij kijken we nadrukkelijk niet alleen naar kansen, maar ook naar de risico’s.
als eerste filter. Daarna blijven fundamentele analyse en risicobeoordeling noodzakelijk.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Beleggen brengt risico’s met zich mee en je kunt geld verliezen. Je blijft zelf verantwoordelijk voor je keuzes. Dit artikel kan affiliate links bevatten; daarvoor ontvangen wij mogelijk een vergoeding, zonder extra kosten voor jou. Lees altijd onze volledige disclaimer.
Top 7 beste duurzame energie aandelen september 2026
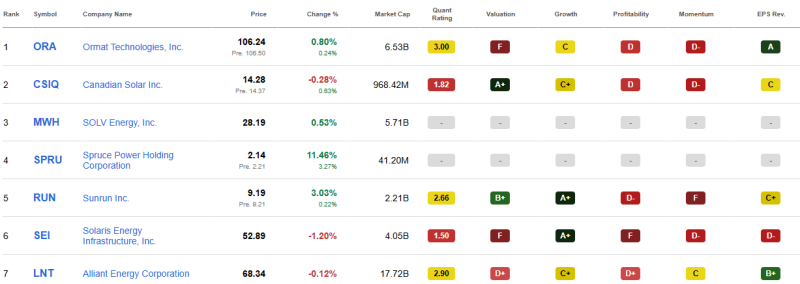
*Koersen uit de aangeleverde screening van 25 augustus 2026.
💎 Welke grondstof aandelen vallen nu op? Volg gratis onze energie- en grondstofportfolio. Iedere 2 weken een portfolio update inclusief nieuwe aan- en verkopen. Ontdek de gratis portfolio.
1. Duurzaam Energie Aandeel: Ormat Technologies, duurzaam energieaandeel met sterke winstherzieningen
Ormat Technologies (ORA) is vooral actief in geothermische energie en batterijopslag. Daarmee onderscheidt het bedrijf zich van veel zonne- en windenergiebedrijven. Geothermie kan elektriciteit relatief constant leveren en is daardoor minder afhankelijk van weersomstandigheden.
De cijfers laten een gemengd beeld zien. De omzet groeide op jaarbasis met ruim 31%, terwijl zeven winsttaxaties voor het komende jaar omhoog werden bijgesteld en geen enkele naar beneden. Dat levert een sterke score voor winstherzieningen op. Daartegenover staat een forward koers-winstverhouding van ongeveer 40. Ook het recente koersmomentum is zwak: het aandeel verloor over drie maanden ongeveer 20%.
Voor beleggers is Ormat daarom vooral interessant als combinatie van geothermie, energieopslag en structurele elektriciteitsvraag. De waardering laat echter weinig ruimte voor tegenvallers.
2. Duurzaam Energie Aandeel: Canadian Solar, goedkoop duurzaam energieaandeel met duidelijke risico’s
Canadian Solar (CSIQ) is actief in zonnepanelen, energieopslag en de ontwikkeling en exploitatie van zonneparken. Vooral batterijopslag via e-STORAGE kan naast de traditionele zonnepanelenactiviteiten een belangrijke groeipijler worden.
De waardering oogt op verschillende maatstaven laag. De koers bedraagt slechts ongeveer 0,34 keer de boekwaarde. Daar staat tegenover dat de omzet op jaarbasis daalde, de nettomarge negatief is en het bedrijf circa $7,1 miljard schuld rapporteert tegenover ongeveer $1,4 miljard cash. Ook het momentum is zwak: over zes maanden verloor het aandeel bijna 30%. Het short interest van ongeveer 23% onderstreept de verdeeldheid onder marktpartijen.
Canadian Solar laat daarmee goed zien waarom een lage waardering niet automatisch betekent dat een aandeel aantrekkelijk gewaardeerd is. Schulden, margedruk en regelgeving moeten nadrukkelijk worden meegenomen.
3. Duurzaam Energie Aandeel: SOLV Energy, duurzame energie-infrastructuur met sterke omzetgroei
SOLV Energy (MWH) levert engineering-, bouw-, onderhouds- en infrastructuurdiensten voor grootschalige zonne-energie, batterijopslag en elektriciteitsnetwerken. Het bedrijf verdient dus niet primair aan de prijs van zonnepanelen, maar aan de bouw en het onderhoud van energie-infrastructuur.
De omzet groeide op jaarbasis met ongeveer 35%. Ook de kasstroomontwikkeling was sterk en de balans valt positief op: circa $364 miljoen cash tegenover ongeveer $84 miljoen schuld. Voor 2026 verwacht het bedrijf volgens de aangeleverde gegevens een omzet van ongeveer $3,87 tot $3,97 miljard.
Het zwakke punt is het momentum. Over drie maanden daalde de koers ongeveer 27%. Met een forward koers-winstverhouding rond 22 is SOLV bovendien niet extreem goedkoop. Binnen deze screening behoort het echter tot de financieel interessantere ondernemingen vanwege de combinatie van groei en een relatief sterke balans.
💎 Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
4. Duurzaam Energie Aandeel: Spruce Power, zeer speculatief aandeel in zonne-energie
Spruce Power Holding (SPRU) bezit en beheert residentiële zonne-energie-installaties in de Verenigde Staten en levert daarnaast diensten aan andere eigenaren van zonneportfolio’s.
De beurswaarde bedraagt slechts ongeveer $41 miljoen, terwijl het bedrijf bijna $668 miljoen schuld heeft. De nettomarge is negatief en het bedrijf werkt aan herfinanciering van delen van zijn kapitaalstructuur. Hoewel de koers op 25 augustus met ruim 11% steeg en het aandeel over twaalf maanden nog positief staat, is het over zes maanden bijna gehalveerd.
Daarmee is Spruce Power vooral een voorbeeld van waarom een screener altijd moet worden aangevuld met fundamenteel onderzoek. De lage beurswaarde kan optisch aantrekkelijk lijken, maar de schuldpositie, beperkte liquiditeit, herfinancieringsrisico’s en recente insiderverkopen maken het aandeel bovengemiddeld speculatief.
5. Duurzaam Energie Aandeel: Sunrun, sterk groeiend zonne-energieaandeel met hoge schuld
Sunrun (RUN) is een van de bekendere Amerikaanse spelers in residentiële zonne-energie en batterijopslag. Het bedrijf ontwikkelt zich steeds meer richting gedistribueerde energieoplossingen, waarbij zonnepanelen, batterijen en virtuele energiecentrales worden gecombineerd.
De groeicijfers zijn opvallend. De omzet steeg op jaarbasis met ruim 63% en de factor Growth krijgt een A+. Tegelijkertijd noteert het aandeel tegen een relatief lage forward koers-winstverhouding van ongeveer 6.
Die cijfers vertellen echter niet het hele verhaal. Sunrun heeft circa $15,2 miljard schuld en het koersmomentum is zeer zwak. Over zes maanden verloor het aandeel meer dan 50%. Ook is ongeveer 27% van de uitstaande aandelen short verkocht. De combinatie van hoge groei, forse leverage en sterke koersschommelingen maakt Sunrun vooral geschikt voor beleggers die deze risico’s goed kunnen beoordelen.
6. Duurzaam Energie Aandeel: Solaris Energy Infrastructure, sterke groei, maar geen pure duurzame-energieplay
Solaris Energy Infrastructure (SEI) vraagt binnen deze lijst extra uitleg. Ondanks de naam is dit geen klassiek duurzaam energiebedrijf. Solaris levert onder meer modulaire energieopwekking voor datacenters en infrastructuur voor olie- en gasactiviteiten. Een belangrijk deel van de nieuwe energieactiviteiten draait om gasgestookte elektriciteitsvoorziening.
De groei is krachtig: de omzet steeg op jaarbasis met ruim 70%. Tegelijkertijd scoort het aandeel zwak op waardering, winstgevendheid, momentum en winstherzieningen. De forward koers-winstverhouding ligt boven 50 en de koers verloor in drie maanden bijna 29%.
SEI kan relevant zijn binnen het bredere thema energie-infrastructuur en stijgende elektriciteitsvraag, maar wij zouden het niet zonder nuance classificeren als puur duurzaam energieaandeel. Dat onderscheid is belangrijk bij het samenstellen van een portefeuille rond energietransitie.
7. Duurzaam Energie Aandeel: Alliant Energy, defensiever energieaandeel met dividend
Alliant Energy (LNT) is een gereguleerd Amerikaans nutsbedrijf met elektriciteits- en gasactiviteiten. Het bedrijf investeert daarnaast in onder meer windenergie en andere elektriciteitsinfrastructuur. Ook Alliant is daarmee geen pure duurzame-energieonderneming.
Vergeleken met de andere aandelen in deze screening is het profiel defensiever. De forward koers-winstverhouding ligt rond 20 en het dividendrendement rond 3,1%. Alliant heeft het dividend bovendien al 22 jaar verhoogd. De winsttaxaties ontwikkelen zich relatief positief, terwijl het recente momentum gematigd is.
Daar staat een schuldpositie van ruim $12 miljard tegenover. Voor nutsbedrijven is schuld gebruikelijk vanwege hun kapitaalintensieve activiteiten, maar renteniveaus en toekomstige investeringen blijven belangrijke aandachtspunten.
Hoe wij de beste duurzame energie aandelen voor september 2026 selecteren
Onderstaande aandelenanalyse is uitsluitend bedoeld ter inspiratie en als algemene informatie. Het is geen persoonlijk beleggingsadvies, koopadvies of verkoopadvies. De selectie is gebaseerd op een combinatie van meerdere aandelen- en factorscreeners, waarbij ondernemingen onder meer worden beoordeeld op waardering, groei, winstgevendheid, winstverwachtingen, herzieningen van winsttaxaties en prijsmomentum ten opzichte van sectorgenoten.
Factoranalyse helpt om grote groepen aandelen systematisch met elkaar te vergelijken. Een model kan bijvoorbeeld signaleren dat een onderneming relatief goedkoop is, snel groeit of positieve winstherzieningen laat zien. Tegelijkertijd is een hoge factorscore nooit voldoende voor een volledige beleggingsbeslissing.
Momentum speelt binnen veel modellen eveneens een belangrijke rol. Sterk presterende aandelen kunnen een positieve trend langer vasthouden, maar het omgekeerde geldt ook: aandelen met veel momentum kunnen tijdens correcties juist bovengemiddeld hard dalen. Bij duurzame energie is dat relevant, omdat veel ondernemingen gevoelig zijn voor rente, financieringskosten, subsidies, regelgeving en verwachtingen over toekomstige groei.
Daarnaast kijkt een kwantitatief model maar beperkt naar managementkwaliteit, balansrisico, concurrentiepositie, politieke ontwikkelingen en de duurzaamheid van een verdienmodel. Daarom gebruiken wij een screener vooral
Wat valt op bij duurzame energie aandelen in september 2026?
De belangrijkste conclusie uit deze screening is dat groei en koersprestatie momenteel sterk uiteenlopen. Meerdere ondernemingen realiseren forse omzetgroei, terwijl hun aandelenkoersen tegelijkertijd tientallen procenten onder eerdere niveaus staan. Dat is onder meer zichtbaar bij SOLV Energy, Sunrun, Ormat en Solaris Energy Infrastructure.
Een tweede patroon is de grote rol van financiering. Zonneparken, batterijopslag, elektriciteitsnetwerken en nutsbedrijven vragen veel kapitaal. Hogere rente kan daarom zowel de financieringskosten verhogen als de waardering van toekomstige kasstromen verlagen.
Tot slot is classificatie belangrijk. Een belegger die specifiek duurzame energie zoekt, krijgt bij Ormat, Canadian Solar, SOLV Energy en Sunrun een directere blootstelling dan bij Solaris Energy Infrastructure of Alliant Energy. Een screener kan deze ondernemingen in dezelfde bredere energiecategorie plaatsen, maar de economische blootstelling verschilt aanzienlijk.
Risico’s van beleggen in duurzame energie aandelen
Duurzame energie aandelen bewegen niet één-op-één mee met de groei van zonne-energie, batterijopslag of elektriciteitsvraag. Bedrijfsresultaten worden ook beïnvloed door schulden, rente, marges, concurrentie, subsidies, belastingen, regelgeving, projectuitvoering en toegang tot kapitaal.
Daarnaast kan momentum snel omslaan. Meerdere aandelen uit deze screening noteerden eerder sterke stijgingen, maar hebben inmiddels forse correcties doorgemaakt. Een sterke structurele markttrend betekent daardoor niet automatisch dat ieder bedrijf binnen die markt een aantrekkelijk rendement behaalt.
💎 Slim beleggen in grondstoffen? Begin goed en met korting.
Vergelijk dan eerst welke brokers toegang bieden tot grondstoffen, ETF’s, aandelen, future, en meer. Vergelijk onze selectie inclusief speciale kortingen die oplopen tot >€350 euro bonus. Bekijk onze vergelijking van brokers voor grondstoffen.
Conclusie: beste duurzame energie aandelen september 2026 vragen om selectiviteit
De beste duurzame energie aandelen voor september 2026 zijn op basis van deze screening geen homogene groep. Ormat Technologies profiteert van geothermie en sterke winstherzieningen, maar is relatief duur. Canadian Solar en Sunrun bieden meer waarderings- en groeipotentieel binnen zonne-energie, maar kennen aanzienlijke financiële risico’s. SOLV Energy combineert sterke groei met een relatief gezonde balans, terwijl Spruce Power duidelijk in de speculatieve categorie valt.
Solaris Energy Infrastructure en Alliant Energy laten bovendien zien dat het begrip duurzame energie breed kan worden geïnterpreteerd. Beide kunnen profiteren van een stijgende elektriciteitsvraag, maar zijn geen zuivere duurzame-energiebedrijven.
Daarom blijft onze factoranalyse vooral een startpunt voor verder onderzoek. Een hoge positie in een screener is geen garantie voor rendement. Controleer altijd de balans, kasstromen, waardering, concurrentiepositie, managementkwaliteit en gevoeligheid voor rente en regelgeving voordat je zelf een beleggingsbeslissing neemt.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft je eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).