3 goudmijnaandelen november 2026: Aura Minerals, Caledonia en B2Gold vergeleken
Welke goudmijnaandelen vallen op in oktober 2026 wanneer wij kijken naar waardering, winstgevendheid en groeivooruitzichten? Aura Minerals, Caledonia Mining en B2Gold zijn drie goudproducenten met verschillende bedrijfsmodellen, financiële resultaten en risicoprofielen. Bij de huidige hoge goudprijs kunnen hun winstmarges aantrekkelijk zijn, maar dat maakt deze aandelen niet automatisch goedkoop. In deze analyse vergelijken wij de drie goudmijnaandelen op basis van actuele cijfers, productieontwikkelingen en belangrijke risico's.
Goudmijnaandelen in oktober 2026: goudprijs en selectiemethode
De goudprijs noteert medio oktober 2026 rond de 4.140 dollar per troy ounce. Deze relatief hoge goudprijs ondersteunt de omzet en winstgevendheid van veel goudproducenten. Toch profiteren mijnbouwbedrijven niet allemaal in dezelfde mate.
Een goudmijnbedrijf verdient geld aan het verschil tussen de verkoopprijs van goud en de kosten van winning. Hogere goudprijzen kunnen de winstmarges vergroten, terwijl stijgende energieprijzen, arbeidskosten en investeringen dit voordeel kunnen beperken.
Voor deze vergelijking beoordelen wij drie goudmijnaandelen op vijf kwantitatieve factoren: waardering, groei, winstgevendheid, koersmomentum en ontwikkeling van winstverwachtingen. Daarnaast onderzoeken wij de productiekosten, kasstromen en specifieke operationele risico's.
De selectie is bedoeld als inspiratie voor zelfstandig onderzoek en vormt geen ranglijst of koopadvies.
💎 Slim beleggen in grondstoffen? Begin goed en met korting.
Vergelijk dan eerst welke brokers toegang bieden tot grondstoffen, ETF’s, aandelen, future, en meer. Vergelijk onze selectie inclusief speciale kortingen die oplopen tot >€350 euro bonus. Bekijk onze vergelijking van brokers voor grondstoffen.
Vergelijking van 3 goudmijnaandelen in oktober 2026
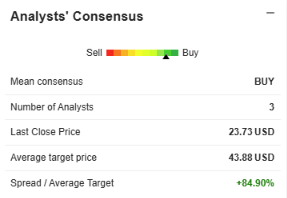
Onderstaande tabel toont de belangrijkste waarderingskenmerken van Aura Minerals, Caledonia Mining en B2Gold.
Kenmerk | Aura Minerals | Caledonia Mining | B2Gold |
Ticker | AUGO | CMCL | BTG |
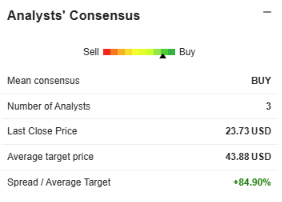
Aandelenkoers | $87,94 | $23,73 | $5,22 |
Beurswaarde | $7,37 mld. | $459 mln. | $6,89 mld. |
K/W forward GAAP | 12,24 | 9,61 | 6,59 |
EV/EBITDA forward | 7,94 | 2,75 | 3,31 |
EBIT-marge TTM | 53,16% | 47,78% | 41,18% |
Dividendrendement indicatief | 3,27% | 2,36% | 1,53% |
Bronnen: Seeking Alpha en MarketScreener. Koersen per 13 oktober 2026.
Alle drie ondernemingen combineren hoge operationele marges met relatief lage verwachte winstmultiples. De verschillen in ondernemingsgrootte, investeringsbehoefte en geografische spreiding zijn echter aanzienlijk.
Goudaandeel 1. Aura Minerals-aandeel: sterke groei en recordproductie in 2026
Bedrijfsmodel en goudproductie van Aura Minerals
Aura Minerals (NASDAQ: AUGO) produceert voornamelijk goud en koper in Noord- en Zuid-Amerika. Het bedrijf exploiteert zes mijnen, waaronder Borborema, Almas en Serra Grande in Brazilië, Aranzazu in Mexico en Minosa in Honduras.
In het derde kwartaal van 2026 rapporteerde Aura een recordproductie van 95.557 goudequivalente ounces (GEO). Dat betekent een toename van 27% tegenover het voorgaande kwartaal en 29% tegenover dezelfde periode in 2025, berekend tegen actuele metaalprijzen.
De sterke groei wordt onder meer ondersteund door Borborema en de toevoeging van Serra Grande. Een belangrijk onderscheid is dat de vergelijkbare verkoopvolumes exclusief Serra Grande op jaarbasis met ongeveer 7% toenamen. De totale groei komt dus niet uitsluitend uit bestaande activiteiten.
Waardering, winstgroei en vrije kasstroom van Aura Minerals 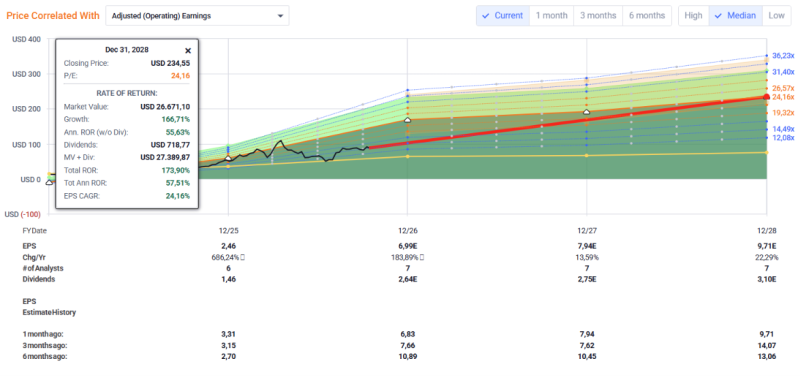
Aura Minerals behaalde volgens de aangeleverde cijfers een omzetgroei van 89,45% over de afgelopen twaalf maanden. De EBIT-marge bedroeg 53,16%, aanzienlijk hoger dan de gemiddelde marge binnen de materialensector.
Ook de kasstroomontwikkeling valt op:
- Operationele kasstroom TTM: circa $414 miljoen.
- Kapitaaluitgaven TTM: circa $206 miljoen.
- Eenvoudig berekende vrije kasstroom na kapitaaluitgaven: circa $208 miljoen.
De forward koers-winstverhouding van 12,24 oogt gematigd gezien de recente groei. De historische K/W van 24,61 ligt echter aanzienlijk hoger. De waardering steunt dus mede op de verwachting van hogere toekomstige winsten.
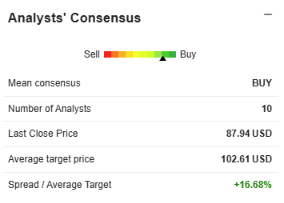
Risico's en vooruitzichten van het Aura Minerals-aandeel
De grootste onzekerheid is de houdbaarheid van de hoge winstmarges. In Q2 2026 bedroegen de gemiddelde all-in sustaining costs (AISC) ongeveer $1.985 per goudequivalente ounce. Voor Serra Grande lagen deze kosten tijdelijk veel hoger, op circa $5.277.
Daarnaast zijn de winstverwachtingen niet uitsluitend positief. Volgens Zacks daalde de consensus voor de winst per aandeel in 2027 gedurende zestig dagen van $11,62 naar $9,01.
Een lagere goudprijs, hogere kosten of tegenvallende mijnproductie kunnen daardoor relatief grote gevolgen hebben.
Aura Minerals onderscheidt zich door sterke groei en winstgevendheid, maar beleggers moeten vooral onderzoeken hoeveel daarvan structureel is.
Goudaandeel 2. Caledonia Mining-aandeel: lage waardering tegenover grote investeringsplannen
Goudwinning van Caledonia Mining in Zimbabwe
Caledonia Mining Corporation (NYSE American: CMCL) is een relatief kleine goudproducent met activiteiten in Zimbabwe.
Het bedrijf bezit 64% van de operationele Blanket-goudmijn en ontwikkelt daarnaast het Bilboes-project, waarin het een volledig belang heeft.
Bilboes vormt een belangrijk onderdeel van de langetermijnstrategie. Volgens de haalbaarheidsstudie kan het project ongeveer 1,55 miljoen ounces goud produceren gedurende een periode van 10,8 jaar. De eerste productie wordt eind 2028 verwacht.
Daarvoor zijn wel omvangrijke investeringen en aanvullende financiering noodzakelijk.
Waardering en financiële resultaten van Caledonia Mining
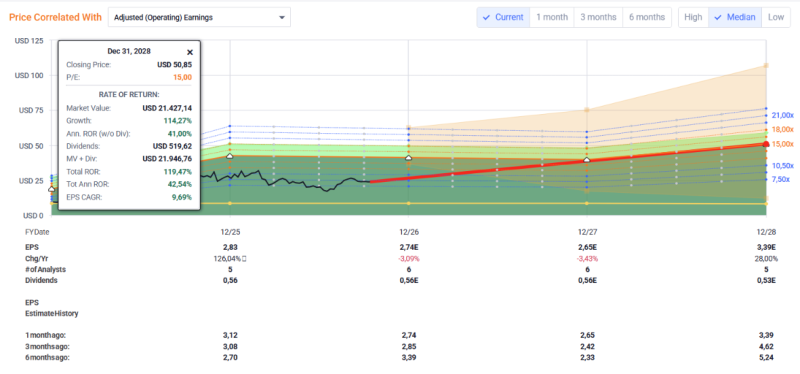
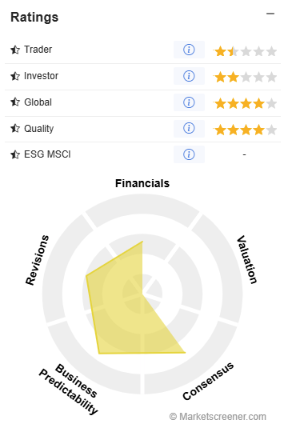
Caledonia heeft met een forward EV/EBITDA van 2,75 de laagste multiple binnen deze vergelijking. De forward GAAP-koers-winstverhouding bedraagt ongeveer 9,61.
De onderneming realiseerde over de afgelopen twaalf maanden circa $83 miljoen operationele kasstroom bij ongeveer $33 miljoen kapitaaluitgaven.
Op basis van deze eenvoudige berekening resteerde ongeveer $50 miljoen vrije kasstroom.
Toch vertelt dit niet het volledige verhaal. De investeringen voor Bilboes kunnen aanzienlijk hoger uitvallen dan de historische kapitaaluitgaven. MarketScreener raamt voor 2027 circa $333 miljoen aan kapitaaluitgaven en een negatieve vrije kasstroom van ongeveer $248 miljoen.
Deze prognoses zijn onzeker, maar illustreren dat de toekomstige investeringsbehoefte belangrijker kan zijn dan de huidige lage winstmultiple.
Productiedaling en risico's bij Caledonia Mining
Op 9 oktober 2026 meldde Caledonia dat Blanket in Q3 ongeveer 17.030 ounces goud produceerde, tegenover 19.106 ounces een jaar eerder.
Daarop verlaagde het management de productieprognose voor 2026 van 72.000–76.500 naar 69.000–72.500 ounces.
De verwachte AISC steeg tegelijkertijd naar $2.650–$2.850 per verkochte ounce.
Naast operationele problemen spelen financieringsrisico's een grote rol. Voor Bilboes heeft Caledonia eerder $150 miljoen aan converteerbare obligaties uitgegeven. Verdere financiering kan leiden tot hogere rentelasten of verwatering van bestaande aandeelhouders.
Ook de sterke concentratie van activiteiten in Zimbabwe brengt politieke, economische en valutagerelateerde risico's met zich mee.
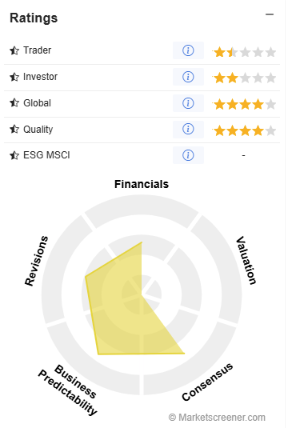
Caledonia Mining combineert een lage waardering met aanzienlijke project- en financieringsrisico's. De toekomstige waarde hangt sterk af van verbeteringen bij Blanket en een succesvolle ontwikkeling van Bilboes.
Goudaandeel 3. B2Gold-aandeel: internationale goudproducent met lage winstmultiple
Goudmijnen en groeiprojecten van B2Gold
B2Gold (NYSE American: BTG) is een internationale goudproducent met activiteiten in Canada, Mali, Namibië en de Filipijnen.
De belangrijkste operationele mijnen zijn Fekola, Goose, Otjikoto en Masbate.
Door deze geografische spreiding is B2Gold minder afhankelijk van één mijn dan Caledonia. Tegelijk blijft het bedrijf gevoelig voor politieke ontwikkelingen en operationele problemen in meerdere landen.
In augustus 2026 ontving B2Gold de belangrijke exploitatievergunning voor Fekola Regional in Mali. Het management verwacht dat deze uitbreiding vanaf 2028 meer dan 150.000 ounces goud per jaar kan bijdragen.
Daarnaast werkt B2Gold aan verbeteringen bij de Goose-mijn in Canada, waar een brand in april 2026 de productie tijdelijk verstoorde.
Waardering, winstmarges en kasstroom van B2Gold 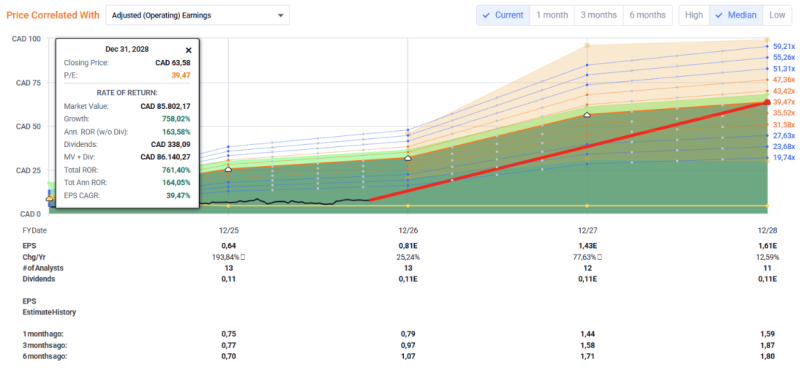
B2Gold heeft een forward GAAP-koers-winstverhouding van ongeveer 6,59 en een forward EV/EBITDA van 3,31.
Deze multiples liggen duidelijk lager dan bij Aura Minerals.
De onderneming behaalde een EBIT-marge van 41,18% en een operationele kasstroom van ongeveer $923 miljoen over de afgelopen twaalf maanden.
De kapitaaluitgaven bedroegen echter circa $754 miljoen. Daarmee resteerde op basis van operationele kasstroom minus kapitaaluitgaven ongeveer $169 miljoen.
Dit onderstreept de kapitaalintensiteit van de onderneming. Een hoge boekhoudkundige winst betekent niet automatisch dat een vergelijkbaar bedrag beschikbaar is voor dividend, schuldafbouw of aandeleninkoop.
Risico's en winstverwachtingen van B2Gold
Voor 2026 verwacht B2Gold een productie tussen 820.000 en 920.000 ounces goud. De onderneming raamde in augustus all-in sustaining costs van ongeveer $2.370–$2.550 per verkochte ounce.
De belangrijkste onzekerheden liggen bij de verdere opschaling van Goose en de operationele uitvoering in Mali.
Bij Goose waren de productiekosten in Q2 tijdelijk bijzonder hoog door lagere productievolumes. Bovendien laten recente analistenherzieningen een gemengd beeld zien, ondanks de positieve groeivooruitzichten voor 2027.
Een lage waardering kan aantrekkelijk lijken, maar kan eveneens wijzen op verhoogde onzekerheid over toekomstige resultaten.
B2Gold onderscheidt zich door internationale spreiding en een relatief lage waardering. De toekomstige kasstroom is daarbij sterk afhankelijk van succesvolle productie-uitbreidingen en beheersbare kosten.
Welke van deze 3 goudmijnaandelen heeft de belangrijkste kansen en risico's?
De vergelijking laat drie verschillende profielen zien.
- Aura Minerals heeft het sterkste recente groeiprofiel en de hoogste EBIT-marge binnen deze selectie. De onderneming profiteert van uitbreiding en een hoge goudprijs, maar de winstverwachtingen en productiekosten vragen aandacht.
- Caledonia Mining heeft een lage ondernemingswaardering ten opzichte van de verwachte EBITDA. Daartegenover staan een beperkte geografische spreiding, tegenvallende productie en grote toekomstige investeringen.
- B2Gold combineert een relatief lage winstmultiple met meerdere producerende mijnen. De onderneming moet echter bewijzen dat de groeiprojecten uiteindelijk ook meer vrije kasstroom opleveren.
Voor alle drie bedrijven geldt dat de goudprijs een belangrijke winstbepaler is. Een daling van de goudprijs kan de winst sneller laten dalen dan de omzet wanneer kosten relatief stabiel blijven.
Bovendien verschillen goudmijnaandelen wezenlijk van fysiek goud of een goud-ETC. Mijnbouwaandelen voegen operationele, financiële, politieke en managementrisico's toe.
💎 Wil je zelf goudmijnaandelen of andere grondstofaandelen kunnen verhandelen? Vergelijk brokers voor grondstoffen op kosten, productaanbod en toegang tot internationale beurzen.
Conclusie: 3 goudmijnaandelen voor oktober 2026 vergelijken
Aura Minerals, Caledonia Mining en B2Gold laten zien hoe verschillend goudmijnbedrijven kunnen zijn, zelfs wanneer zij profiteren van dezelfde goudprijsontwikkeling.
Aura onderscheidt zich door groei en hoge marges. Caledonia biedt een lage waardering, maar kent aanzienlijke investerings- en financieringsrisico's. B2Gold heeft een bredere internationale activiteitenbasis, terwijl de hoge kapitaaluitgaven voorlopig een belangrijk aandachtspunt blijven.
Wij vinden het daarom belangrijk om niet uitsluitend naar koers-winstverhoudingen te kijken. Productiekosten, goudreserves, financiering, kasstromen en de ontwikkeling van winstverwachtingen bepalen mede hoeveel waarde een goudproducent op lange termijn kan creëren.
Voor zelfstandig vervolgonderzoek zijn vooral de komende productiecijfers, kwartaalresultaten en veranderingen in de kostenprognoses relevant.
💎 Wil je daarnaast begrijpen hoe de onderliggende goudmarkt zich ontwikkelt? Bekijk dan de actuele grondstofprijzen en grafieken.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Deze pagina is uitsluitend bedoeld als algemene informatie en vergelijking. Beleggen brengt risico's met zich mee. Je kunt je inleg geheel of gedeeltelijk verliezen. Controleer altijd zelf de actuele kosten, voorwaarden, productinformatie en risico's voordat je een beleggingsbeslissing neemt. Sommige links kunnen affiliate links zijn. Dit kost jou niets extra, maar Grondstofprijs.com kan een vergoeding ontvangen.