Gratis aandelenanalyse van de week: 3 staalaandelen - oktober 2026
Welke staalaandelen zijn interessant om te onderzoeken in oktober 2026? De staalindustrie profiteert in verschillende regio's van hogere verkoopprijzen, infrastructuurinvesteringen en toenemende industriële activiteit. Tegelijk blijven staalproducenten gevoelig voor economische groei, grondstofkosten en internationale handelsbeperkingen. Wij analyseren drie staalaandelen die opvallen binnen onze kwantitatieve screening: Gerdau (GGB), Nucor (NUE) en Ternium (TX). Daarbij vergelijken we hun bedrijfsmodellen, financiële prestaties, waarderingen en belangrijkste risico's.
Hoe selecteren wij interessante staalaandelen voor oktober 2026?
Onze selectie komt voort uit een combinatie van meerdere kwantitatieve aandelen- en factorscreeners. Daarbij beoordelen wij onder andere waardering, omzet- en winstgroei, winstgevendheid, koersmomentum en veranderingen in analistenverwachtingen.
Vervolgens kijken we naar de onderliggende bedrijfsresultaten, waaronder kasstromen, schulden en investeringsuitgaven. Vooral bij staalproducenten is dit belangrijk, omdat hun winst sterk kan veranderen gedurende de economische cyclus.
Deze drie staalaandelen zijn uitsluitend geselecteerd ter inspiratie voor zelfstandig vervolgonderzoek. Het betreft geen persoonlijke beleggingsadviezen, koopaanbevelingen of definitieve ranglijst van de beste staalaandelen.
Peildatum: 28 oktober 2026. De financiële gegevens betreffen de meest recent beschikbare verslagperiodes en analistenverwachtingen.
Staalmarkt oktober 2026: welke ontwikkelingen beïnvloeden staalaandelen?
De wereldwijde staalmarkt vertoont duidelijke regionale verschillen. Volgens de World Steel Association blijft de wereldwijde staalvraag in 2026 vrijwel stabiel op ongeveer 1,72 miljard ton. Voor 2027 verwacht de organisatie een groei van 1,7%.
Daarachter gaan belangrijke verschillen schuil. In China wordt voor 2026 een vraagdaling van 2% verwacht, terwijl de Amerikaanse staalvraag naar verwachting met 2% groeit. Investeringen in datacenters, elektriciteitsnetwerken, energievoorziening en infrastructuur ondersteunen de Amerikaanse markt.
Voor staalproducenten zijn vooral drie ontwikkelingen relevant:
- Staalprijzen en productiekosten: hogere staalprijzen kunnen marges verbeteren, mits schroot, ijzererts, energie en arbeid niet even sterk in prijs stijgen.
- Handelstarieven: Amerikaanse invoerheffingen kunnen binnenlandse producenten ondersteunen, maar veranderingen in handelsbeleid creëren onzekerheid.
- Economische groei: bouwactiviteiten, industriële productie en infrastructuurinvesteringen bepalen grotendeels de vraag naar staal.
Een belangrijk onderscheid is dat staalproducenten niet automatisch profiteren van hogere ijzerertsprijzen. IJzererts en schroot zijn namelijk ook belangrijke grondstoffen voor hun productie. Uiteindelijk draait winstgevendheid vooral om het verschil tussen verkoopprijzen en totale productiekosten.
💎 Slim beleggen in grondstoffen? Begin goed en met korting.
Vergelijk dan eerst welke brokers toegang bieden tot grondstoffen, ETF’s, aandelen, future, en meer. Vergelijk onze selectie inclusief speciale kortingen die oplopen tot >€350 euro bonus. Bekijk onze vergelijking van brokers voor grondstoffen.
Staal aandeel 1. Gerdau (GGB): Braziliaans staalaandeel met sterke Amerikaanse activiteiten
Bedrijfsmodel en concurrentiepositie van Gerdau
Gerdau is een grote Braziliaanse staalproducent met activiteiten in Noord-Amerika, Brazilië en andere Zuid-Amerikaanse landen. Het bedrijf produceert onder andere betonstaal, staalprofielen en speciale staalproducten voor bouw, industrie, landbouw en automotive.
Een belangrijk kenmerk is de geografische spreiding. Vooral Noord-Amerika levert een belangrijke bijdrage aan de winstgevendheid. Daarnaast beschikt Gerdau over recyclingactiviteiten en eigen ijzerertsactiviteiten in Brazilië.
Deze combinatie kan helpen om de afhankelijkheid van afzonderlijke grondstoffenmarkten te beperken, hoewel economische en regionale risico's blijven bestaan.
Gerdau aandelenanalyse: winstherstel, marges en kasstromen
De resultaten over het derde kwartaal van 2026 tonen een verbetering van de operationele winstgevendheid.
Gerdau rapporteerde een kwartaalomzet van ongeveer R$ 18,7 miljard en een aangepaste EBITDA van R$ 3,8 miljard. De aangepaste EBITDA-marge steeg naar 20,2%, het hoogste niveau sinds 2023.
Vooral Noord-Amerika presteerde sterk. De aangepaste EBITDA-marge bedroeg daar ongeveer 27,7%, tegenover 10,7% in Brazilië. Dit verschil onderstreept hoe bepalend regionale staalprijzen en concurrentieomstandigheden zijn.
De kasstromen verbeteren eveneens. Over de laatste twaalf maanden bedroeg de operationele kasstroom ongeveer $1,72 miljard. Na circa $929 miljoen aan kapitaaluitgaven resteert een eenvoudige vrije-kasstroomberekening van ongeveer $790 miljoen.
Dat is een duidelijke verbetering tegenover de zwakke kasstroomontwikkeling in 2025.
Waardering en risico's van Gerdau aandelen
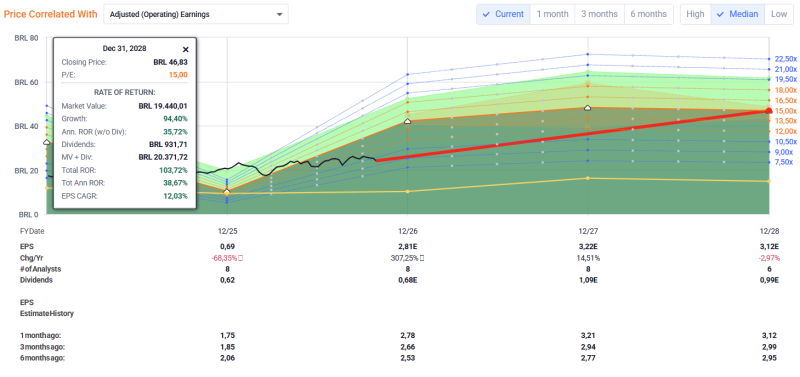
Bij een aandelenkoers van $4,51 bedraagt de verwachte koers-winstverhouding ongeveer 8,1. De ondernemingswaarde ten opzichte van de historische EBITDA ligt rond 4,9.
Daarnaast noteert het aandeel tegen ongeveer 0,86 keer de boekwaarde. Dat wijst op een relatief lage waardering, maar de verklaring kan deels liggen in de cyclische winstontwikkeling.
De belangrijkste onzekerheden zijn de zwakke concurrentiepositie van bepaalde Braziliaanse activiteiten, goedkope staalimporten, wisselkoersen en mogelijke veranderingen in Amerikaanse handelsmaatregelen.
Onze observatie: Gerdau combineert een lage waardering met verbeterende marges en kasstromen. De afhankelijkheid van gunstige Noord-Amerikaanse staalmarktomstandigheden blijft echter aanzienlijk.
Staal aandeel 2. Nucor (NUE): Amerikaans staalaandeel met sterke winstgevendheid
Waarom is Nucor een onderscheidende staalproducent?
Nucor behoort tot de grootste Amerikaanse staalproducenten. Het bedrijf produceert staalplaten, betonstaal, constructiestaal en gespecialiseerde producten voor onder andere infrastructuur, energie, industrie en bouw.
Nucor gebruikt veel elektrische vlamboogovens, waarbij gerecycled schroot een belangrijke grondstof vormt. Deze productiemethode biedt flexibiliteit ten opzichte van traditionele hoogovenproductie, maar blijft afhankelijk van elektriciteitsprijzen en de beschikbaarheid van schroot.
Daarnaast beschikt Nucor over staalverwerkende activiteiten en een uitgebreid distributienetwerk.
Hierdoor profiteert het bedrijf niet uitsluitend van staalprijzen, maar ook van de vraag naar specifieke eindproducten.
Nucor aandelenanalyse: sterke winstgroei en vrije kasstroom
Nucor presenteerde op 26 oktober de resultaten over het derde kwartaal van 2026.
De kwartaalomzet bedroeg $11,25 miljard. De nettowinst toerekenbaar aan aandeelhouders kwam uit op ongeveer $1,32 miljard, tegenover $607 miljoen een jaar eerder.
De winst per aandeel steeg daarmee van $2,63 naar $5,80. Zowel hogere verkoopprijzen als grotere volumes ondersteunden de prestaties.
Ook de kasstroomontwikkeling valt op. Over de laatste twaalf maanden genereerde Nucor ongeveer $5,32 miljard aan operationele kasstroom. Na $2,66 miljard aan kapitaaluitgaven resteerde ongeveer $2,66 miljard vrije kasstroom.
De nettoschuld bedraagt op basis van de gerapporteerde schuld en liquide middelen ongeveer $3,45 miljard.
Met een rendement op eigen vermogen van circa 16,5% onderscheidt Nucor zich momenteel positief van de andere twee staalproducenten.
Waardering en belangrijkste risico's van Nucor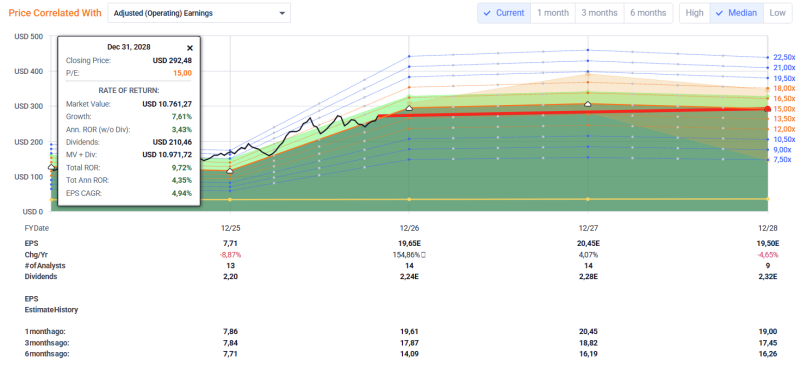
Die financiële kwaliteit gaat gepaard met een hogere waardering.
Bij een koers van $271,79 bedraagt de verwachte koers-winstverhouding ongeveer 14. De ondernemingswaarde bedraagt bijna tien keer de historische EBITDA. Daarmee is Nucor aanzienlijk hoger gewaardeerd dan Gerdau.
Het aandeel is bovendien sterk gestegen. Over het afgelopen jaar bedraagt de koersstijging volgens de aangeleverde gegevens ruim 85%.
Hierdoor is de ruimte voor teleurstellingen mogelijk kleiner geworden.
Analisten verwachten voor 2027 slechts beperkte verdere winstgroei. Tegelijk moet Nucor nieuwe productiecapaciteit succesvol benutten om toekomstige investeringen te laten renderen.
Een afname van Amerikaanse importheffingen, dalende staalprijzen of tegenvallende vraag kan druk zetten op de marges.
Onze observatie: Nucor onderscheidt zich door sterke operationele prestaties en financiële kwaliteit. De hogere aandelenwaardering betekent echter dat een deel van het gunstige marktbeeld mogelijk al in de koers verwerkt zit.
Staal aandeel 3. Ternium (TX): laag gewaardeerd staalaandeel met groeipotentieel in Mexico
Bedrijfsmodel van Ternium en blootstelling aan staalprijzen
Ternium is een staalproducent met belangrijke activiteiten in Mexico, Brazilië en Argentinië. Het bedrijf levert onder andere staalplaten, gewalst staal en industriële staalproducten.
Mexico vormt een belangrijk onderdeel van de groeistrategie. Hier investeert Ternium in nieuwe productiecapaciteit, waaronder het industriële complex in Pesquería.
Het bedrijf heeft daarnaast mijnbouwactiviteiten en belangen in andere staalproducenten, waaronder Usiminas.
De investeringen kunnen de concurrentiepositie versterken, maar vragen momenteel aanzienlijke hoeveelheden kapitaal.
Ternium aandelenanalyse: winstherstel tegenover negatieve kasstromen
In het tweede kwartaal van 2026 rapporteerde Ternium een aangepaste EBITDA van $717 miljoen, een stijging van ongeveer 50% ten opzichte van het voorafgaande kwartaal.
De aangepaste EBITDA-marge kwam uit op 17%. De geconsolideerde nettowinst bedroeg $465 miljoen, waarvan $344 miljoen toerekenbaar was aan aandeelhouders van Ternium.
Tegelijkertijd is de kasstroomontwikkeling een belangrijk aandachtspunt.
Over de laatste twaalf maanden bedroeg de operationele kasstroom ongeveer $1,54 miljard, tegenover ruim $2 miljard aan kapitaaluitgaven. Hierdoor kwam de eenvoudige vrije kasstroom uit op ongeveer min $474 miljoen.
Dit betekent niet automatisch dat Ternium financieel zwak staat. De onderneming heeft een relatief beperkte nettoschuld. Wel worden momenteel aanzienlijke middelen geïnvesteerd die pas later rendement moeten opleveren.
Analisten verwachten dat de investeringsuitgaven in 2027 afnemen en de vrije kasstroom herstelt. Het realiseren daarvan vormt een belangrijk onderdeel van de beleggingsthese.
Waardering en risico's van Ternium aandelen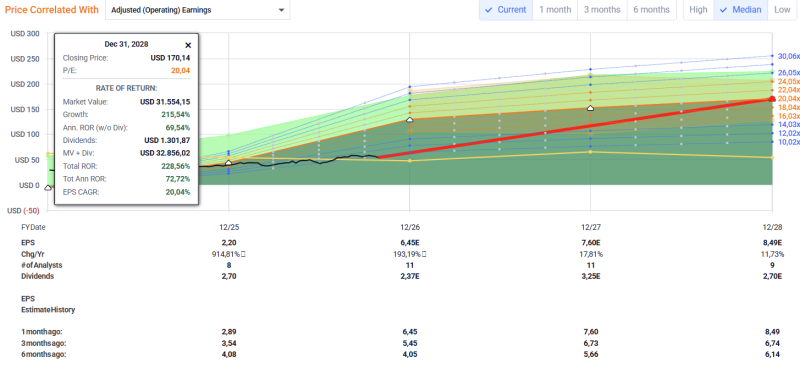
Bij een aandelenkoers van $53,92 bedraagt de verwachte koers-winstverhouding circa 8,3. De koers bedraagt ongeveer 0,87 keer de boekwaarde.
Op basis van toekomstige winsten oogt Ternium daarmee relatief laag gewaardeerd.
De onderneming is echter gevoeliger voor economische ontwikkelingen in Mexico en Zuid-Amerika. Daarnaast kunnen valutabewegingen, handelsbeperkingen en vertragingen bij grote investeringsprojecten de winstontwikkeling beïnvloeden.
De verwachte winstgroei biedt perspectief, maar de omzetgroei blijft volgens de analistenramingen na 2026 beperkt.
Onze observatie: Ternium biedt een combinatie van lage waardering en mogelijk toekomstig kasstroomherstel. Daartegenover staat een grotere afhankelijkheid van succesvolle uitvoering van investeringen en gunstige regionale marktomstandigheden.
De resultaten over het derde kwartaal van 2026 waren op de peildatum nog niet gepubliceerd.
💎Meer inzicht? Ontdek onze Premium aandelenanalyses. Deze gratis analyse is slechts het begin. Ontdek onze diepgaande aandelenanalyses met extra inzicht in waardering, groeipotentieel en risico's.
Staalaandelen vergelijken: Gerdau versus Nucor versus Ternium
Onderstaande vergelijking laat zien hoe verschillend de drie staalproducenten momenteel gewaardeerd worden.
Kenmerk | Gerdau (GGB) | Nucor (NUE) | Ternium (TX) |
Aandelenkoers | $4,51 | $271,79 | $53,92 |
Verwachte K/W | 8,1 | 14,0 | 8,3 |
EV/EBITDA (TTM) | 4,9 | 9,9 | 8,2 |
Koers/boekwaarde | 0,86 | 2,69 | 0,87 |
Dividendrendement (TTM) | 3,2% | 0,8%* | 4,0% |
Vrije kasstroom (TTM) | +$0,79 mrd | +$2,66 mrd | -$0,47 mrd |
Belangrijk aandachtspunt | Braziliaanse marges | Hogere waardering | Grote investeringen |
Bij Nucor betreft 0,8% het beschikbare geannualiseerde dividendrendement. Vrije kasstroom is hier berekend als operationele kasstroom minus kapitaaluitgaven. TTM-cijfers zijn gebaseerd op de laatst beschikbare verslagperiodes en verschillen daardoor in einddatum.
Deze vergelijking maakt duidelijk dat een lage waardering niet noodzakelijk betekent dat een bedrijf financieel aantrekkelijker is.
Nucor realiseert hogere rendementen op het eigen vermogen en sterke kasstromen. Gerdau is goedkoper gewaardeerd en laat verbeterende marges zien. Ternium heeft een lage winstmultiple, maar de kasstroom moet nog herstellen.
Waarom een lage koers-winstverhouding bij staalaandelen misleidend kan zijn
Bij cyclische bedrijven verdient de koers-winstverhouding extra aandacht.
Wanneer staalprijzen stijgen, kunnen de winsten van producenten snel toenemen. Hierdoor daalt de koers-winstverhouding, zelfs wanneer de aandelenkoers al is opgelopen.
Een lage K/W kan daarom samenvallen met uitzonderlijk hoge winsten.
Andersom kan een staalbedrijf tijdens een economische neergang duur lijken, terwijl de winst tijdelijk op een dieptepunt staat.
Bij Gerdau en Ternium houden de huidige lage verwachte winstverhoudingen mede verband met het verwachte winstherstel. Nucor heeft een hogere waardering, maar beschikt momenteel over sterkere winstgevendheid.
Voor een evenwichtige beoordeling kijken wij daarom niet alleen naar de verwachte winst per aandeel, maar ook naar historische marges, investeringen, kasstromen en mogelijke veranderingen in de staalcyclus.
Ook waarderingsscenario's op basis van toekomstige winst en een gekozen K/W-multiple blijven onzeker. Een hogere toekomstige waarderingsmultiple is geen vanzelfsprekend gevolg van winstgroei.
Conclusie: welke staalaandelen vallen op in oktober 2026?
De drie onderzochte staalaandelen laten verschillende kenmerken zien.
- Gerdau valt op door de relatief lage waardering en verbeterende kasstromen. Vooral de Noord-Amerikaanse activiteiten ondersteunen het winstherstel. Zwakkere Braziliaanse marges en handelsrisico's blijven belangrijke onzekerheden.
- Nucor onderscheidt zich door sterke winstgevendheid, kasstromen en een solide financiële positie. Daar staat een aanzienlijk hogere waardering tegenover, waardoor toekomstige winstontwikkeling belangrijk is om het huidige koersniveau te rechtvaardigen.
- Ternium combineert een lage waardering met mogelijkheden voor toekomstig kasstroomherstel. De grote investeringen en regionale afhankelijkheid maken de uitvoering van de groeistrategie echter belangrijk.
Voor beleggers die staalaandelen onderzoeken, zijn vooral staalprijzen, productiekosten, kapitaaluitgaven en de economische cyclus bepalend. Deze drie aandelen bieden verschillende vormen van blootstelling aan dezelfde industrie, maar hebben niet hetzelfde risicoprofiel.
💎 Meer inzicht in grondstoffen en aandelen? Ontdek onze gratis grondstoffenportefeuille en tweewekelijkse updates met systematische aandelenselecties en aanvullende marktinzichten.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Deze pagina is uitsluitend bedoeld als algemene informatie en vergelijking. Beleggen brengt risico's met zich mee. Je kunt je inleg geheel of gedeeltelijk verliezen. Controleer altijd zelf de actuele kosten, voorwaarden, productinformatie en risico's voordat je een beleggingsbeslissing neemt. Sommige links kunnen affiliate links zijn. Dit kost jou niets extra, maar Grondstofprijs.com kan een vergoeding ontvangen.