2 mijnbouwaandelen voor november 2026: Glencore vs. Nexa Resources
Welke mijnbouwaandelen zijn interessant om nader te onderzoeken in november 2026? In deze aandelenanalyse vergelijken wij Glencore en Nexa Resources, twee grondstoffenbedrijven met blootstelling aan koper, zink en andere industriële metalen.
Beide ondernemingen laten verbeterende bedrijfsresultaten zien, maar verschillen aanzienlijk in omvang, waardering, financiële positie en bedrijfsrisico's. Wij onderzoeken de winstverwachtingen, kasstromen, grondstoffenblootstelling en belangrijkste risico's op basis van de beschikbare onderzoeksgegevens van november 2026.
Waarom Glencore en Nexa Resources vergelijken als mijnbouwaandelen?
Industriële metalen spelen een belangrijke rol in de wereldeconomie. Koper is essentieel voor elektriciteitsnetten, datacenters en elektrificatie. Zink wordt voornamelijk gebruikt voor het beschermen van staal tegen corrosie, waardoor de vraag sterk samenhangt met bouw, infrastructuur en industriële productie.
Glencore en Nexa Resources bieden verschillende manieren om via aandelen blootstelling te krijgen aan deze markten.
Glencore combineert wereldwijde mijnbouwactiviteiten met grootschalige grondstoffenhandel. Nexa Resources richt zich vooral op zinkwinning en -verwerking in Latijns-Amerika, aangevuld met koper, zilver en andere metalen.
Voor onze vergelijking beoordelen wij waardering, omzetgroei, winstgevendheid, vrije kasstroom, schulden, koersmomentum en analistenverwachtingen. Deze kwantitatieve factoren helpen interessante ondernemingen te identificeren, maar vormen geen zelfstandig koopadvies.
Een belangrijke kanttekening: de winsten van mijnbouwbedrijven zijn cyclisch. Een lage koers-winstverhouding kan aantrekkelijk lijken, terwijl toekomstige resultaten sterk afhankelijk blijven van metaalprijzen en productiekosten.
💎 Wil je de onderliggende grondstoffen beter volgen? Bekijk de actuele grondstofprijzen en grafieken.
Mijnbouw aandeel 1. Glencore-aandeel (GLNCY): wereldwijde mijnbouw en grondstoffenhandel
Bedrijfsmodel Glencore: koper, zink, kolen en energie
Glencore is een van de grootste gediversifieerde grondstoffenbedrijven ter wereld. De onderneming verdient geld met twee belangrijke activiteiten:
- Industriële activiteiten: winning en verwerking van onder meer koper, zink, nikkel, kobalt en kolen.
- Grondstoffenhandel: internationale inkoop, verkoop, financiering, opslag en transport van metalen en energieproducten.
Dit onderscheid is belangrijk. Glencore kan niet alleen profiteren van hogere grondstofprijzen, maar ook van handelsactiviteiten in volatiele markten.
In oktober 2026 verhoogde Glencore zijn verwachting voor de aangepaste handelswinst (Marketing Adjusted EBIT) over 2026 naar meer dan $5 miljard. Dat illustreert het belang van deze activiteiten, maar dergelijke hoge handelswinsten hoeven niet structureel terug te keren.
Glencore-aandeel: groei, waardering en winstgevendheid 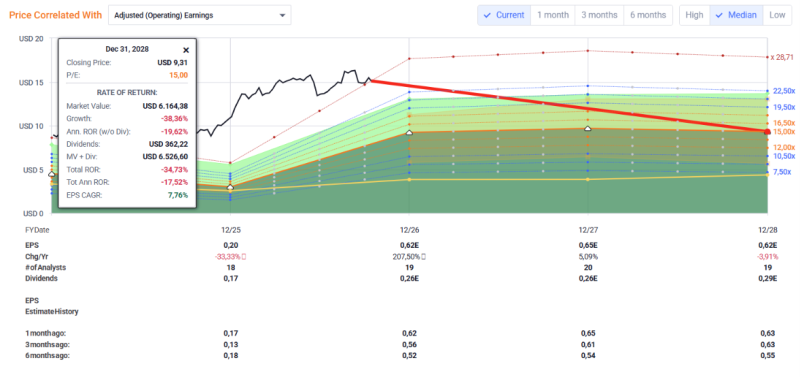
Bij een koers van $15,11 op 14 oktober 2026 laten de onderzoeksgegevens de volgende waarderingen zien:
- Verwachte koers-winstverhouding: 13,91.
- Verwachte EV/EBITDA: 6,13.
- Omzetgroei afgelopen twaalf maanden: 31,71%.
- EBITDA-groei afgelopen twaalf maanden: 36,02%.
- Rendement op eigen vermogen: 13,63%.
De halfjaarcijfers ondersteunen het winstherstel. Glencore rapporteerde over de eerste helft van 2026 een aangepaste EBITDA van $10,1 miljard, een stijging van 86% tegenover dezelfde periode in 2025.
Toch verdient de kasstroom aandacht. Over de twaalf maanden tot juni 2026 bedroeg de operationele kasstroom volgens de aangeleverde gegevens ongeveer $5,41 miljard, tegenover $6,76 miljard aan investeringsuitgaven. Eenvoudig berekend resulteert dit in een negatieve vrije kasstroom van ongeveer $1,34 miljard.
De combinatie van sterke winstgroei en zwakkere kasstroom maakt werkkapitaal, investeringen en schuldontwikkeling belangrijke onderzoekspunten.
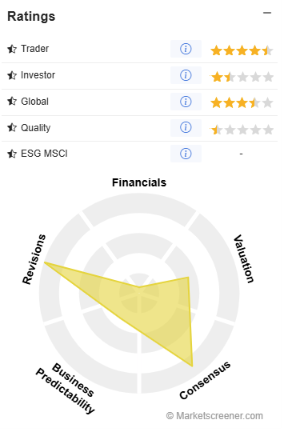
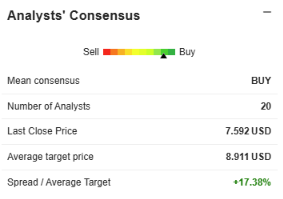
Risico's en vooruitzichten Glencore-aandeel
Glencore profiteert van spreiding over verschillende grondstoffen, maar blijft gevoelig voor economische cycli. Lagere koper- en kolenprijzen, politieke risico's in productielanden en hogere financieringskosten kunnen de resultaten raken.
Daarnaast zorgt de grote kolenblootstelling voor klimaat- en regelgevingsrisico's.
Een recente ontwikkeling is de secundaire beursnotering in Australië, waar Glencore op 14 oktober 2026 begon te handelen. Daarmee probeert de onderneming haar internationale beleggersbasis te verbreden.
💎MEXEM: tot €100 transactiekosten terug. Ontvang tot mogelijk €100 terug op transactiekosten in de eerste drie maanden. Bekijk de actievoorwaarden.
Mijnbouw aandeel 2. Nexa Resources-aandeel (NEXA): zinkproducent met lage waardering
Bedrijfsmodel Nexa Resources: zinkwinning en smelterijen
Nexa Resources is een geïntegreerd mijnbouwbedrijf met activiteiten in Peru en Brazilië. De belangrijkste grondstof is zink, aangevuld met zilver, koper, lood en andere bijproducten.
Nexa bezit zowel mijnen als smelterijen. Daardoor verdient het bedrijf aan meerdere onderdelen van de productieketen.
Een hogere zinkprijs kan de mijnbouwmarges verbeteren. Voor smelterijen telt daarnaast hoeveel zij betalen voor zinkconcentraat, welke verwerkingsvergoedingen zij ontvangen en hoe hoog energie- en operationele kosten liggen.
In het tweede kwartaal van 2026 produceerde Nexa ongeveer 79.000 ton zink. De aangepaste EBITDA bedroeg $286 miljoen, tegenover $161 miljoen een jaar eerder.
Nexa Resources-aandeel: waardering, winstgroei en schulden 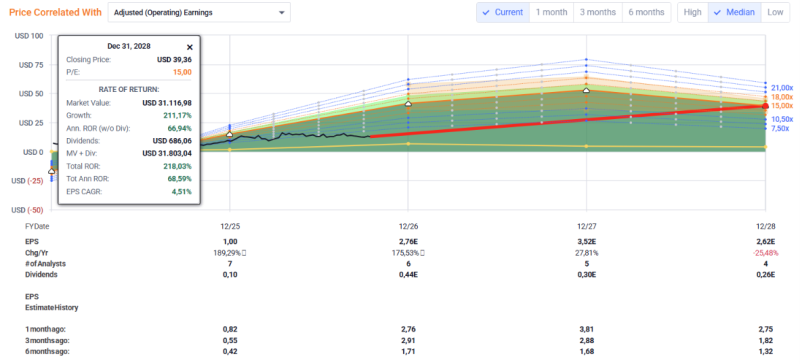
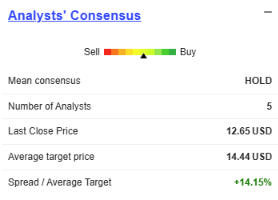
Op basis van de onderzoeksgegevens van 14 oktober 2026 bedraagt de koers $12,65.
De belangrijkste financiële indicatoren zijn:
- Verwachte koers-winstverhouding: 4,83.
- Verwachte EV/EBITDA: 3,08.
- Omzetgroei afgelopen twaalf maanden: 24,30%.
- EBITDA-groei afgelopen twaalf maanden: 56,49%.
- EBIT-marge: 19,84%.
- Rendement op eigen vermogen: 26,52%.
Nexa combineert daarmee een relatief lage waardering met sterk verbeterde winstgevendheid.
De financiële positie vraagt echter aandacht. Per juni 2026 rapporteerde Nexa een nettoschuld van ongeveer $1,48 miljard en een nettoschuld/aangepaste EBITDA-verhouding van 1,40.
De operationele kasstroom over de afgelopen twaalf maanden bedroeg ongeveer $504 miljoen, tegenover $375 miljoen aan investeringsuitgaven. Dat levert volgens een eenvoudige berekening circa $129 miljoen vrije kasstroom op.
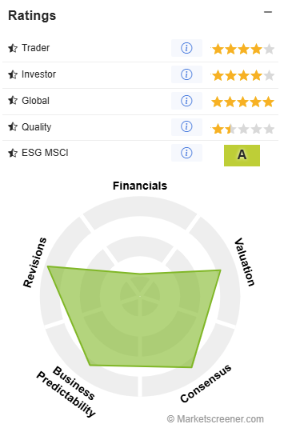
Bovendien verwachten analisten volgens MarketScreener een daling van de winst per aandeel in 2028 ten opzichte van 2027. De lage waardering moet daarom worden bekeken in het licht van mogelijk cyclisch hoge winsten.
Overname Nexa Resources door Boliden: belangrijke ontwikkeling
Een bijzonder aandachtspunt is de aangekondigde transactie met het Zweedse mijnbouwbedrijf Boliden.
Op 27 augustus 2026 maakten Boliden en Votorantim een overeenkomst bekend waarbij Boliden een belang van ongeveer 64,68% in Nexa wil verwerven.
De afronding wordt verwacht in het eerste kwartaal van 2027, afhankelijk van goedkeuringen. Daarna is een vrijwillig contant bod op de resterende aandelen voorzien. De uiteindelijke biedprijs staat niet vast en is mede afhankelijk van de aandelenkoers van Boliden.
Dit voegt een afzonderlijke factor toe aan de beleggingscase. Naast zinkprijzen en operationele prestaties moeten beleggers nu ook transactierisico's en de voorwaarden voor minderheidsaandeelhouders beoordelen.
Belangrijkste risico's Nexa Resources-aandeel
Nexa is sterker afhankelijk van zink en van mijnbouwactiviteiten in Latijns-Amerika dan Glencore.
Belangrijke risico's zijn een terugvallende industriële vraag, stijgende productiekosten, schulden en operationele verstoringen.
Zo werd de smelterij Cajamarquilla in mei 2026 getroffen door brand, waarna de productie geleidelijk werd hervat. Dit benadrukt dat operationele risico's ook bij gunstige metaalprijzen relevant blijven.
Glencore vs. Nexa Resources: vergelijking van waardering en financiële cijfers
Kenmerk | Glencore | Nexa Resources |
Koers 14 oktober 2026 | $15,11 | $12,65 |
Omzetgroei TTM | +31,71% | +24,30% |
Verwachte K/W (non-GAAP) | 13,91 | 4,83 |
EV/EBITDA forward | 6,13 | 3,08 |
EBIT-marge TTM | 2,39% | 19,84% |
Rendement eigen vermogen TTM | 13,63% | 26,52% |
Nettoschuld/Adjusted EBITDA* | 0,56 | 1,40 |
Bron: aangeleverde onderzoeksgegevens, peildatum 14 oktober 2026. TTM betekent afgelopen twaalf maanden; forward verwijst naar verwachtingen. *Schuldverhoudingen volgens bedrijfsrapportages juni 2026; definities kunnen verschillen. GLNCY is een ADR die twee gewone Glencore-aandelen vertegenwoordigt. De EBIT-marges zijn door Glencores handelsactiviteiten niet rechtstreeks vergelijkbaar.
Nexa heeft de lagere winstmultiple en hogere operationele marge. Daartegenover staan meer geografische concentratie, een zwaardere relatieve schuldpositie en onzekerheid rond de overname.
Glencore biedt bredere grondstoffenblootstelling en aanvullende inkomsten uit handel, maar vergt extra aandacht voor kapitaalintensiteit en kasstromen.
Mijnbouwaandelen vergelijken: directe grondstofprijzen of bedrijfswinsten?
Een belangrijk onderscheid blijft dat beide aandelen geen directe belegging in koper of zink zijn.
Een stijgende metaalprijs kan gunstig uitpakken voor de winst, maar hogere energiekosten, dalende productie, schuldlasten of ongunstige wisselkoersen kunnen dit voordeel verminderen.
Wie vooral de ontwikkeling van grondstofprijzen wil volgen, onderzoekt andere instrumenten, zoals grondstoffen-ETF's of ETC's. Deze kennen eigen kosten, structuur- en marktrisico's.
💎Wil je onderzoeken via welke broker je kunt beleggen in grondstofaandelen, ETF's en ETC's? Vergelijk brokers voor grondstoffen op productaanbod, internationale beurzen, kosten en risico's.
Conclusie: Glencore of Nexa Resources onderzoeken in november 2026?
Glencore en Nexa Resources vertegenwoordigen twee verschillende profielen binnen de grondstoffensector.
Glencore onderscheidt zich door wereldwijde spreiding, handelsactiviteiten en een relatief sterke schuldverhouding. Nexa combineert een lage waardering met sterke winstgroei, maar heeft grotere concentratie- en transactierisico's.
Voor beide mijnbouwaandelen blijven toekomstige metaalprijzen, operationele uitvoering en kasstroomontwikkeling doorslaggevende onderzoeksonderwerpen. Een lage waardering of sterke historische koersprestatie is geen garantie op toekomstig rendement.
💎Meer inzicht? Ontdek onze Premium aandelenanalyses. Deze gratis analyse is slechts het begin. Ontdek onze diepgaande aandelenanalyses met extra inzicht in waardering, groeipotentieel en risico's.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft je eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).