Grondstofaandelen van de week: 3 duurzame energie aandelen (week 44, oktober 2026)
Welke duurzame energie aandelen zijn interessant om in oktober 2026 verder te onderzoeken? De energietransitie biedt kansen binnen zonne-energie, windenergie, energieopslag en elektriciteitsinfrastructuur, maar niet iedere onderneming profiteert daarvan in dezelfde mate.
In deze aandelenanalyse bekijken wij drie bedrijven die binnen onze kwantitatieve selectie opvallen: First Solar, Clearway Energy en Brookfield Renewable. We vergelijken hun bedrijfsmodellen, financiële resultaten, waardering en belangrijkste risico's.
Hoe selecteren wij interessante duurzame energie aandelen?
Onze selectie is gebaseerd op een combinatie van meerdere kwantitatieve aandelen- en factorscreeners. Wij beoordelen ondernemingen onder andere op waardering, groei, winstgevendheid, koersmomentum en bijstellingen van winstverwachtingen.
Voor deze analyse hebben wij bewust drie ondernemingen gekozen met verschillende verdienmodellen. First Solar produceert zonnepanelen, Clearway Energy exploiteert elektriciteitscentrales en Brookfield Renewable investeert internationaal in hernieuwbare energieprojecten.
Een positieve factorscore is geen garantie voor toekomstig rendement. Daarom toetsen wij de selectie aan officiële kwartaalrapportages, financiële resultaten en bedrijfsspecifieke risico's.
Peildatum: 29 oktober 2026. De koers- en beurswaardegegevens komen uit de aandeleninventarisatie van deze datum. De gebruikte bedrijfsresultaten betreffen het tweede kwartaal van 2026 en de eerste zes maanden van het jaar.
Deze analyses zijn uitsluitend bedoeld als algemene informatie en inspiratie voor zelfstandig vervolgonderzoek, niet als persoonlijk beleggingsadvies of koopaanbeveling.
Duurzame energie aandelen in 2026: elektriciteitsprijzen, grondstoffen en marktkansen
De wereldwijde elektriciteitsvraag groeit door elektrificatie, industriële activiteiten en de uitbreiding van datacenters. Volgens het International Energy Agency kan de elektriciteitsproductie uit hernieuwbare bronnen in de komende jaren gemiddeld ongeveer 8% per jaar groeien.
IEA
Ook de productiekosten zijn relevant. Volgens IRENA bedroegen de wereldwijd gewogen gemiddelde elektriciteitskosten van nieuwe zonneparken in 2025 ongeveer $44 per MWh. Voor windenergie op land was dat $33 per MWh. Dit zijn productiekosten over de levensduur, geen actuele verkoopprijzen voor elektriciteit.
irena.org
Voor beleggers zijn vooral drie verbanden belangrijk:
- Elektriciteits- en gasprijzen: hogere energieprijzen kunnen de aantrekkelijkheid van nieuwe duurzame energieprojecten beïnvloeden. Bestaande langetermijncontracten beperken soms de directe blootstelling.
- Grondstoffenprijzen: koper, aluminium, staal en batterijmaterialen beïnvloeden de bouwkosten van nieuwe installaties.
- Rente en financiering: duurzame energieprojecten vragen grote investeringen vooraf. Hogere financieringskosten kunnen toekomstige rendementen verlagen.
Een duurzaam energieaandeel is daarmee geen directe belegging in een grondstof. Naast energieprijzen bepalen ook schulden, projectkosten, management en waardering het uiteindelijke aandelenrendement.
💎 Slim beleggen in grondstoffen? Begin goed en met korting.
Vergelijk dan eerst welke brokers toegang bieden tot grondstoffen, ETF’s, aandelen, future, en meer. Vergelijk onze selectie inclusief speciale kortingen die oplopen tot >€350 euro bonus. Bekijk onze vergelijking van brokers voor grondstoffen.
Duurzaam Energie Aandeel 1. First Solar (FSLR): zonne-energie aandeel met sterke winstgevendheid
First Solar onderscheidt zich met Amerikaanse zonnepanelentechnologie
First Solar is een Amerikaanse fabrikant van zonnepanelen voor grootschalige zonneparken. De onderneming gebruikt dunnefilmtechnologie op basis van cadmiumtelluride, in plaats van de gangbare kristallijne siliciumtechnologie.
Daarmee onderscheidt First Solar zich van veel Aziatische concurrenten. De Amerikaanse productiecapaciteit en relatief onafhankelijke toeleveringsketen kunnen voordelen bieden bij handelsbeperkingen, importheffingen en binnenlandse productieprogramma's.
Het aandeel profiteert niet rechtstreeks van hogere elektriciteitsprijzen. De belangrijkste economische relatie loopt via de vraag naar nieuwe zonneparken, productiekosten en verkoopcontracten.
First Solar: omzet, winst en financiële positie in 2026
De tweedekwartaalcijfers van 2026 tonen een opvallend verschil tussen omzetontwikkeling en winstgevendheid.
- De kwartaalomzet bedroeg $1,06 miljard, een daling van 4% op jaarbasis.
- De nettowinst steeg naar $423 miljoen, tegenover $342 miljoen een jaar eerder.
- De verwaterde winst per aandeel groeide van $3,18 naar $3,92.
- De netto kaspositie bedroeg $1,7 miljard.
- De gecontracteerde orderportefeuille omvatte 45,1 gigawatt aan zonnepanelen, met leveringen tot en met 2030.
De omzetdaling kwam mede door lagere opbrengsten uit beëindigde klantcontracten. Ondanks die daling verbeterde de winstgevendheid aanzienlijk.
First Solar verwachtte bij de halfjaarrapportage voor heel 2026 een omzet tussen $4,9 en $5,2 miljard en een aangepaste EBITDA tussen $2,6 en $2,8 miljard.
Waardering en risico's van het First Solar aandeel
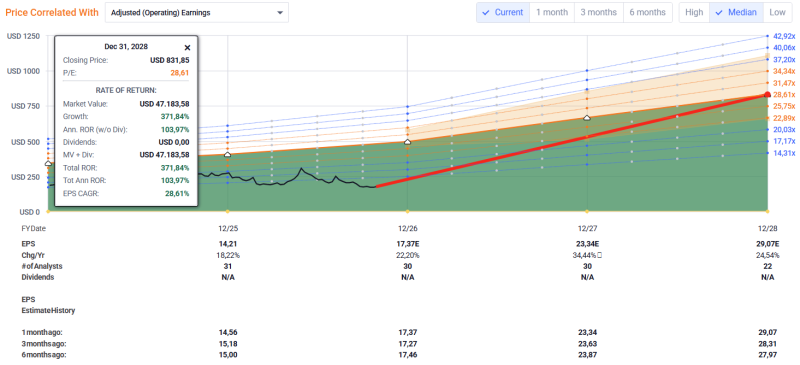
Bij een beurswaarde van ongeveer $18,9 miljard bedraagt de verhouding tussen beurswaarde en verwachte jaaromzet indicatief 3,6 tot 3,9. Dat is niet automatisch goedkoop, ondanks de relatief gunstige waarderingssignalen uit onze screener.
Een belangrijk aandachtspunt is de afhankelijkheid van Amerikaanse fiscale productievoordelen. De winstverwachting voor 2026 houdt rekening met ongeveer $2,10 tot $2,19 miljard aan Section 45X-productiebelastingvoordelen. Veranderingen in de regelgeving kunnen daardoor grote gevolgen hebben voor de toekomstige marges.
Ook concurrentie, technologische ontwikkeling en de investeringsbehoefte blijven relevant. De combinatie van winstgevendheid, netto kasmiddelen en een grote orderportefeuille maakt First Solar financieel interessant om te onderzoeken, maar beleidsrisico verdient nadrukkelijk aandacht.
De derdekwartaalcijfers staan gepland voor 29 oktober 2026, na sluiting van de Amerikaanse beurs. Deze zijn daarom nog niet in de analyse verwerkt.
Duurzaam Energie Aandeel 2. Clearway Energy (CWEN): duurzaam energie aandeel met dividend en kasstromen
Clearway Energy verdient geld met elektriciteitsproductie
Clearway Energy behoort tot de grotere Amerikaanse eigenaren van energieopwekkingsinstallaties.
Medio 2026 bestond de portefeuille uit ongeveer 13,9 gigawatt aan productiecapaciteit, waarvan 11,1 gigawatt windenergie, zonne-energie en energieopslag. Daarnaast bezit Clearway regelbare elektriciteitscentrales, waardoor het bedrijf geen volledig duurzame energieproducent is.
Veel installaties leveren elektriciteit via langjarige afnameovereenkomsten, ook wel Power Purchase Agreements (PPA's) genoemd. Zulke contracten kunnen zorgen voor voorspelbaardere inkomsten dan volledig marktgeprijsde elektriciteitsproductie.
Clearway Energy: EBITDA, kasstroom en dividend
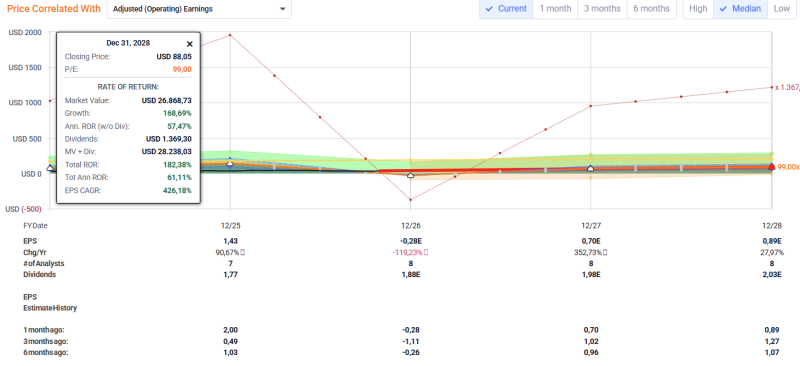
In het tweede kwartaal van 2026 rapporteerde Clearway:
- Een omzet van $481 miljoen, tegenover $392 miljoen een jaar eerder.
- Een aangepaste EBITDA van $409 miljoen, tegenover $343 miljoen.
- Een operationele kasstroom van $214 miljoen.
- Een Cash Available for Distribution (CAFD) van $167 miljoen, tegenover $152 miljoen.
CAFD is een aanvullende maatstaf voor beschikbare kasmiddelen na bepaalde operationele verplichtingen, financieringslasten en onderhoudsinvesteringen. Voor dividendgerichte beleggers is deze maatstaf relevant, maar niet gelijk aan vrije kasstroom volgens de gebruikelijke boekhoudkundige definitie.
Het kwartaaldividend werd in augustus 2026 vastgesteld op $0,475 per aandeel. Bij de referentiekoers van $32,77 komt dit neer op een indicatief geannualiseerd bruto dividendrendement van ongeveer 5,8%. Dit is geen gegarandeerd toekomstig rendement.
Waarom Clearway Energy ook aanzienlijke risico's kent
Ondanks de groei verlaagde Clearway zijn CAFD-verwachting voor 2026 van $470–510 miljoen naar $430–470 miljoen.
De belangrijkste oorzaak was tegenvallende elektriciteitsproductie door minder gunstige wind- en zonneomstandigheden. Dit laat zien dat langlopende elektriciteitscontracten niet alle risico's wegnemen.
Ook de schuldpositie verdient aandacht. Per 30 juni 2026 bedroegen de geconsolideerde kortlopende en langlopende schulden samen ongeveer $9,1 miljard. De rentelasten stegen in het tweede kwartaal naar $105 miljoen, tegenover $83 miljoen een jaar eerder.
Clearway heeft daarmee een ander risicoprofiel dan First Solar: meer nadruk op contractuele kasstromen en dividend, maar ook aanzienlijke financierings- en weersafhankelijkheid.
Voor beleggers zijn toekomstige CAFD-ontwikkeling, schuldafbouw en dividenddekking belangrijker dan alleen het dividendrendement.
💎MEXEM: tot €100 transactiekosten terug. Ontvang tot mogelijk €100 terug op transactiekosten in de eerste drie maanden. Bekijk de actievoorwaarden.
Duurzaam Energie Aandeel 3. Brookfield Renewable (BEPC): internationaal beleggen in duurzame energie en waterkracht
Brookfield Renewable combineert verschillende energiebronnen
Brookfield Renewable is een internationaal energiebedrijf met activiteiten in waterkracht, windenergie, zonne-energie en batterijopslag. De bredere groep heeft daarnaast belangen in nucleaire dienstverlening.
Het bedrijf ontwikkelt, exploiteert, koopt en verkoopt energieprojecten. Door de internationale spreiding is de onderneming minder afhankelijk van één technologie of nationale elektriciteitsmarkt.
Het onderzochte aandeel betreft Brookfield Renewable Corporation (BEPC). Deze beursgenoteerde ondernemingsstructuur is bedoeld als economisch vergelijkbaar alternatief voor de participaties in Brookfield Renewable Partners (BEP), maar kent een andere juridische structuur.
Brookfield Renewable: stijgende omzet en operationele kasstroommaatstaf
Brookfield Renewable Corporation rapporteerde over het tweede kwartaal van 2026:
- Een omzet van $1,076 miljard, tegenover $952 miljoen in het tweede kwartaal van 2025.
- Funds From Operations (FFO) van $299 miljoen, tegenover $198 miljoen een jaar eerder.
- Een geconsolideerd nettoverlies van $785 miljoen, mede beïnvloed door boekhoudkundige herwaarderingen van aandelenbelangen en verplichtingen.
De FFO-groei is positief, maar vraagt om nuance. Brookfield neemt onder bepaalde voorwaarden ook gerealiseerde resultaten uit de verkoop van ontwikkelde energieprojecten op in deze maatstaf. FFO is daarom niet hetzelfde als vrij beschikbare kasstroom.
Waardering, dividend en schuldrisico bij Brookfield Renewable
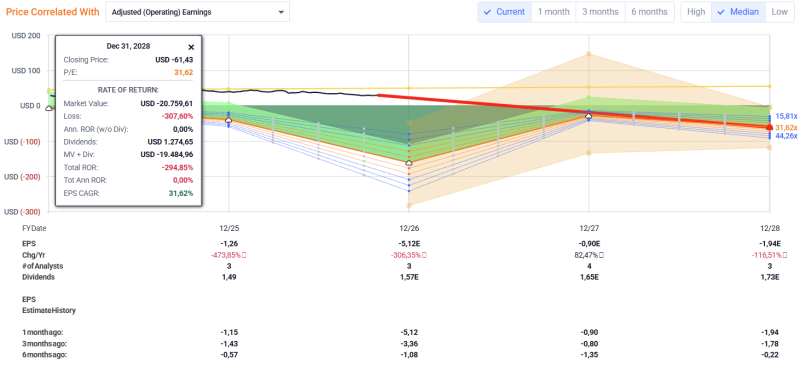
De factoranalyse toont relatief aantrekkelijke signalen voor groei, winstgevendheid en waardering, terwijl het koersmomentum zwakker is.
Brookfield Renewable hanteert voor 2026 een kwartaaluitkering van $0,392 per eenheid, economisch vergelijkbaar met het dividend per BEPC-aandeel. Tegen de referentiekoers van $29,59 vertegenwoordigt dit ongeveer 5,3% bruto op jaarbasis.
Daartegenover staat een kapitaalintensief bedrijfsmodel. Brookfield Renewable Corporation rapporteerde per 30 juni ongeveer $15,4 miljard aan geconsolideerde non-recourse schulden. Dat zijn schulden waarbij financiers in beginsel verhaal zoeken op de betreffende projecten, maar die wel invloed hebben op het financiële risicoprofiel.
Brookfield heeft mogelijkheden om kapitaal vrij te maken door bestaande installaties te verkopen en opnieuw te investeren. Tegelijk kunnen hogere rentes, tegenvallende waterkrachtproductie, valutabewegingen en verwatering door nieuwe aandelenuitgiftes het aandeel beïnvloeden.
Het belangrijkste onderzoek punt is of de operationele kasstroom en toekomstige groei voldoende compensatie bieden voor de schulden en de complexe ondernemingsstructuur.
Vergelijking: welke drie duurzame energie aandelen vallen financieel op?
Kenmerk | First Solar | Clearway Energy | Brookfield Renewable |
Ticker | FSLR | CWEN | BEPC |
Beurswaarde* | $18,90 mrd. | $6,72 mrd. | $10,37 mrd. |
Verdienmodel | Zonnepanelen produceren | Elektriciteit opwekken | Energieprojecten bezitten en ontwikkelen |
Financiële maatstaf Q2 2026 | $423 mln. nettowinst | $167 mln. CAFD | $299 mln. FFO |
Belangrijkste kwaliteit | Winstgevendheid en netto kaspositie | Contractuele inkomsten | Internationale spreiding |
Belangrijkste risico | Amerikaanse productievoordelen | Schulden en weersinvloeden | Schulden en complexe structuur |
*Beurswaarden volgens de aangeleverde screener van 29 oktober 2026. CAFD en FFO zijn verschillende, niet rechtstreeks vergelijkbare financiële maatstaven.
Waar moet je op letten bij duurzame energie aandelen?
Bij het vergelijken van deze ondernemingen zijn drie zaken bijzonder belangrijk.
Ten eerste: onderscheid omzetgroei van waardecreatie. Een energieproducent kan groeien door nieuwe installaties te bouwen, maar wanneer de financieringskosten of aankoopprijzen te hoog zijn, hoeft dit niet tot meer waarde per aandeel te leiden.
Ten tweede: onderzoek de houdbaarheid van de kasstromen. Contracten, subsidies, belastingvoordelen en weersomstandigheden kunnen de operationele resultaten sterk beïnvloeden.
Ten derde: vergelijk de juiste waarderingsmaatstaven. Bij een fabrikant zoals First Solar zijn winst en marges belangrijk. Bij energieproducenten zoals Clearway en Brookfield verdienen schulden, financieringskosten en kasstromen extra aandacht.
💎Wil je de onderliggende ontwikkelingen beter volgen? Bekijk dan ook ons overzicht van energieprijzen en belangrijke prijsfactoren.
Conclusie: 3 duurzame energie aandelen om in oktober 2026 verder te onderzoeken
Deze drie duurzame energie aandelen laten zien dat beleggen in de energietransitie verschillende financiële kenmerken en risico's kent.
First Solar onderscheidt zich met sterke winstgevendheid, een netto kaspositie en een omvangrijke orderportefeuille. De afhankelijkheid van Amerikaanse productiebelastingvoordelen vormt echter een belangrijk risico.
Clearway Energy combineert contractuele elektriciteitsinkomsten met dividenduitkeringen. De schuldpositie en neerwaarts bijgestelde kasstroomverwachting laten zien waarom dividendrendement alleen onvoldoende is.
Brookfield Renewable biedt internationale spreiding over meerdere duurzame energiebronnen. Daar staan aanzienlijke schulden, complexe verslaggeving en kapitaalbehoefte tegenover.
Wij beschouwen deze drie ondernemingen als interessante vertrekpunten voor verder onderzoek, niet als definitieve winnaars of koopaanbevelingen. Uiteindelijk zijn de verhouding tussen waardering, financiële kwaliteit en risico bepalend voor een goed onderbouwde beleggingsanalyse.
💎Meer inzicht in energie- en grondstofaandelen? Via onze gratis nieuwsbrief en voorbeeldportefeuille ontvang je iedere twee weken updates met geselecteerde aandelen, portefeuillewijzigingen en aanvullende marktinzichten.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft je eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).