Olieraffinage-aandelen november 2026: analyse en risico's
Olieraffinage-aandelen behoren in november 2026 tot de opvallende stijgers binnen de energiesector. Valero Energy (NYSE: VLO) profiteert van hoge raffinagemarges, sterk gestegen winsten en positieve bijstellingen van analisten.
Maar na een koersstijging van circa 183% in twaalf maanden is de vraag hoeveel van die winst houdbaar is. Wij analyseren het bedrijfsmodel, de financiële cijfers, de waardering en de risico’s.
Olieraffinage-aandelen: waarom zijn raffinagemarges bepalend?
Raffinaderijen kopen ruwe olie en verwerken die tot benzine, diesel en vliegtuigbrandstof. Hun winst hangt niet simpelweg af van een hogere olieprijs, maar vooral van het verschil tussen de verkoopwaarde van brandstoffen en de inkoopkosten van ruwe olie: de crack spread of raffinagemarge. Energie-, onderhouds- en transportkosten bepalen vervolgens hoeveel daarvan als winst overblijft.
Een krappe dieselmarkt en verstoringen in internationale brandstofstromen ondersteunen in 2026 de raffinagemarges. Amerikaanse raffinaderijen kunnen bovendien voordeel hebben van toegang tot relatief gunstig geprijsde oliesoorten. Dit is echter cyclisch: bij dalende brandstofvraag of toenemend aanbod kunnen marges snel terugvallen.
Bij onze analyse letten wij daarom op waardering, winstgevendheid, kasstroom, koersmomentum en verwachtingen, zonder hieruit een koopadvies af te leiden.
💎 Welke grondstof aandelen vallen nu op? Volg gratis onze energie- en grondstofportfolio. Iedere 2 weken een portfolio update inclusief nieuwe aan- en verkopen. Ontdek de gratis portfolio.
Valero Energy aandeel: bedrijfsmodel en blootstelling aan olie
Valero Energy exploiteert veertien raffinaderijen in de Verenigde Staten, Canada en het Verenigd Koninkrijk, met een gezamenlijke verwerkingscapaciteit van ongeveer 3 miljoen vaten olie per dag. Schaalgrootte, raffinagecomplexiteit en toegang tot verschillende ruwe-oliesoorten ondersteunen de concurrentiepositie.
Naast raffinage heeft Valero twee aanvullende activiteiten. Via Diamond Green Diesel produceert het bedrijf hernieuwbare diesel en duurzame vliegtuigbrandstof, met ongeveer 1,2 miljard gallon jaarlijkse capaciteit. Verder bezit het twaalf ethanolinstallaties, met circa 1,7 miljard gallon capaciteit per jaar. Hiervoor is onder meer maïs een belangrijke grondstof.
Deze diversificatie biedt aanvullende inkomstenbronnen, maar brengt afhankelijkheid mee van landbouwprijzen, subsidies en milieuregels. Traditionele olieraffinage blijft de belangrijkste winstbron. Valero is dus geen rechtstreekse belegging in de olieprijs.
Valero Energy resultaten 2026: winst stijgt sneller dan productie
De resultaten over het tweede kwartaal van 2026 illustreren hoeveel invloed de raffinagemarge heeft.
Financieel kengetal | Q2 2025 | Q2 2026 |
Omzet | $29,89 mrd. | $44,48 mrd. |
Nettowinst voor aandeelhouders | $714 mln. | $3,72 mrd. |
Winst per aandeel (GAAP) | $2,28 | $12,62 |
Raffinagevolume per dag | 2,92 mln. vaten | 2,95 mln. vaten |
Raffinagemarge per vat | $12,35 | $23,62 |
Aangepast raffinageresultaat | $1,27 mrd. | $4,44 mrd. |
Bron: Valero, kwartaalresultaten van 30 juli 2026. De raffinagemarge en het aangepaste raffinageresultaat zijn niet-GAAP-kengetallen.
Het raffinagevolume steeg nauwelijks, terwijl de marge per vat bijna verdubbelde. Daardoor nam het aangepaste operationele raffinageresultaat met ruim $3 miljard toe. De sprong in winst komt dus vooral door marktprijzen en marges, niet door een vergelijkbare stijging van de capaciteit.
Het historische patroon onderstreept dit: Valero boekte in 2020 een verlies van $1,42 miljard, verdiende in 2022 $11,53 miljard en zag de nettowinst in 2025 terugvallen naar $2,35 miljard. Over de twaalf maanden tot en met juni 2026 steeg deze weer naar ongeveer $7,21 miljard. De winstcyclus is uitzonderlijk volatiel.
Valero Energy waardering: waarom een lage forward P/E misleidend kan zijn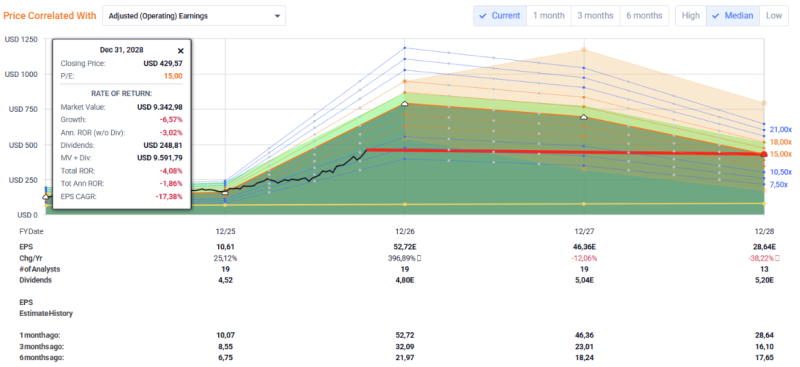
Waarderingsgrafiek Valero Energy: aandelenkoers afgezet tegen de verwachte winst per aandeel tot en met 2028. Bron: FAST Graphs.
Op 14 oktober 2026 sloot Valero op $459,78, met een beurswaarde van ongeveer $131,4 miljard. De waarderingsgegevens laten een groot verschil zien tussen gerealiseerde en verwachte resultaten.
Waarderings- en kwaliteitscijfer | Stand oktober 2026 |
Aangepaste koers-winstverhouding (TTM) | 18,83 |
Verwachte koers-winstverhouding (forward) | 8,68 |
EV/EBITDA (TTM / forward) | 10,33 / 5,85 |
Koers/boekwaarde (TTM) | 5,26 |
Nettowinstmarge (TTM) | 5,45% |
Rendement op eigen vermogen (TTM) | 29,31% |
De forward P/E van 8,68 oogt aantrekkelijk, maar rust op uitzonderlijk hoge winstverwachtingen. Analisten ramen de aangepaste winst per aandeel op ongeveer $52,84 in 2026 en $47,38 in 2027. Een verdere daling van raffinagemarges kan die verwachtingen onder druk zetten.
Bij een onveranderde koers van $459,78 en een hypothetische winst van $30 per aandeel stijgt de P/E naar 15,3. Dat is een gevoeligheidsvoorbeeld, geen koersvoorspelling. Ook de koers/boekwaarde van 5,26 ligt ruim boven het historische vijfjaarsgemiddelde van 2,17. Aandeleninkoop kan deze verhouding mede beïnvloeden.
De belangrijkste vraag is dus welke winst Valero onder normale raffinageomstandigheden kan verdienen, niet uitsluitend hoe goedkoop het aandeel op piekwinsten lijkt.
💎 MEXEM: tot €100 transactiekosten terug. Ontvang tot mogelijk €100 terug op transactiekosten in de eerste drie maanden. Bekijk de actievoorwaarden.
Kasstroom, schulden en dividend bij Valero Energy
Over de twaalf maanden tot juni 2026 bedroeg de operationele kasstroom circa $10,91 miljard, tegenover $5,83 miljard in het kalenderjaar 2025. De gerapporteerde levered vrije kasstroom bedroeg circa $8,42 miljard, tegenover $3,72 miljard in 2025. Definities van vrije kasstroom verschillen per databron.
Eind juni beschikte Valero over ongeveer $7,87 miljard cash en $11,35 miljard totale schuld, inclusief leaseverplichtingen. Dit biedt financiële flexibiliteit, maar de kasstroom blijft sterk afhankelijk van de cyclus.
Het verwachte jaarlijkse dividend is $4,80 per aandeel, een rendement van circa 1,05% bij de genoemde koers. Valero besteedde over de laatste twaalf maanden bovendien ongeveer $4,85 miljard aan aandeleninkoop. Die uitkeringen kunnen aantrekkelijk lijken, maar zijn niet onafhankelijk van toekomstige raffinagewinsten.
Valero Energy verwachtingen: momentum tegenover koersrisico
Het aandeel steeg in twaalf maanden ongeveer 183%. Tegelijk werden in de afgelopen negentig dagen negentien winstverwachtingen voor het lopende boekjaar opwaarts bijgesteld en geen enkele neerwaarts. Dit wijst op positief winstmomentum.
De gemiddelde koersdoelstelling van twintig analisten bedroeg volgens MarketScreener echter $406,58 tegenover de slotkoers van $459,78: 11,57% lager. Koersdoelen zijn geen voorspellingen, maar maken duidelijk dat de marktprijs inmiddels boven de gemiddelde analisteninschatting ligt.
Belangrijkste risico’s van olieraffinage-aandelen
- Margedruk: Een ruimere dieselmarkt, lagere vraag naar brandstof of ongunstigere olie-inkoopprijzen kunnen de winst snel drukken.
- Operationele en politieke risico’s: Onderhoudsstoringen, milieueisen, belastingen en investeringen kunnen de kosten verhogen. In 2025 waren er bovendien aanzienlijke bijzondere lasten rondom raffinageactiva.
- Waardering en valuta: Na de koersstijging is de gevoeligheid voor tegenvallende verwachtingen groter. Nederlandse beleggers lopen ook dollar-eurorisico.
Een olieraffinage-aandeel is geen olie-ETF, ETC of future. Het rendement wordt niet alleen beïnvloed door de grondstofprijs, maar ook door bedrijfsresultaten, kapitaaluitgaven en beurswaardering.
💎 Wil je de onderliggende markt volgen? Bekijk de actuele grondstofprijzen en grafieken.
Conclusie: wat leert Valero ons over olieraffinage-aandelen?
Valero combineert een omvangrijk raffinagenetwerk met sterke actuele winstgevendheid, groeiende kasstromen en positieve winstherzieningen. Tegelijk is de winst sterk cyclisch en kan de lage verwachte koers-winstverhouding misleidend zijn wanneer raffinagemarges afkoelen.
💎 Voor zelfstandig onderzoek zijn vooral genormaliseerde winsten, raffinagemarges, vrije kasstroom en waardering belangrijk. Wil je onderzoeken waar je in energieaandelen, ETF’s of ETC’s kunt beleggen? Vergelijk brokers voor grondstoffen op aanbod, kosten en risico’s.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Deze pagina is uitsluitend bedoeld als algemene informatie en vergelijking. Beleggen brengt risico's met zich mee. Je kunt je inleg geheel of gedeeltelijk verliezen. Controleer altijd zelf de actuele kosten, voorwaarden, productinformatie en risico's voordat je een beleggingsbeslissing neemt. Sommige links kunnen affiliate links zijn. Dit kost jou niets extra, maar Grondstofprijs.com kan een vergoeding ontvangen.