Welke metaalaandelen verdienen nader onderzoek richting oktober 2026? In deze selectie vergelijken wij Teck Resources, Nexa Resources, Ferroglobe, Hudbay Minerals en Compass Minerals. Niet alleen de factorscore telt: ook waardering, winstgevendheid, schulden en veranderende winstverwachtingen verdienen aandacht. Hieronder ontdek je waarin deze vijf bedrijven verschillen en welke risico’s achter de cijfers schuilgaan.
Top 5 metaalaandelen oktober 2026 in één overzicht
De rangorde hieronder volgt de Seeking Alpha Quant-scores binnen de screenercategorie Diversified Metals and Mining. Het is geen ranglijst van alle metaalaandelen wereldwijd.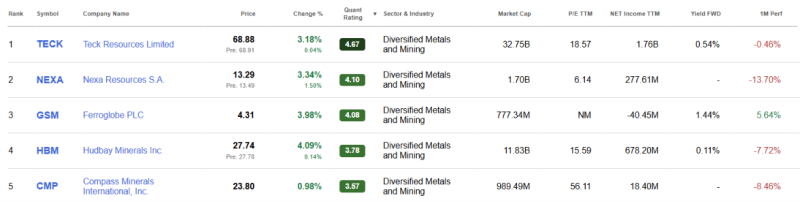
Bron: Seeking Alpha, screenermomentopname.
K/W is de koers-winstverhouding. TTM verwijst naar de afgelopen twaalf maanden; FWD naar een vooruitkijkende indicatie. NM betekent hier dat de K/W niet betekenisvol is vanwege verlies. Een streepje geeft aan dat geen dividend wordt vermeld. Dividendverwachtingen zijn geen garanties.
Let op de afbakening: Compass Minerals produceert vooral zout en plantenvoeding. Het bedrijf valt binnen de brede screenercategorie, maar is geen zuiver metaalaandeel.
💎 Welke grondstof aandelen vallen nu op? Volg gratis onze energie- en grondstofportfolio. Iedere 2 weken een portfolio update inclusief nieuwe aan- en verkopen. Ontdek de gratis portfolio.
Onze methodiek voor het analyseren van metaalaandelen
Onze bredere onderzoeksmethodiek combineert meerdere aandelen- en factorscreeners. De getoonde rangorde volgt echter specifiek de Seeking Alpha Quant-score, niet een zelf berekende gemiddelde score van alle modellen.
Wij vergelijken waardering, groei, winstgevendheid, winstverwachtingen, herzieningen van winsttaxaties en prijsmomentum. Zo ontstaat een systematisch eerste beeld: hoe verhouden prijs, resultaten en koersontwikkeling zich tot sectorgenoten? Seeking Alpha gebruikt scores van 1 tot 5 en factorbeoordelingen van A+ tot F. Die beoordelingen zijn relatief, niet absoluut.
Momentum bij metaalaandelen: sterk verleden, onzekere toekomst
Momentum betekent dat aandelen met een sterke prijstrend vaak hoger scoren. Dat kan in stijgende markten interessant zijn, maar tijdens correcties of paniekverkopen kunnen zulke aandelen juist sneller en harder dalen. Een positieve jaartendens sluit een zwakke maand niet uit.
Daarom gebruiken wij factoranalyse uitsluitend als eerste filter. Een model vangt niet alle informatie over managementkwaliteit, concurrentiepositie, balansrisico’s, politieke omstandigheden of de houdbaarheid van het verdienmodel.
Daarna volgt fundamenteel onderzoek naar kasstromen, schulden, waardering, dividendbeleid, cyclische gevoeligheid en strategie. Een hoge score garandeert geen rendement. Historische prestaties van factorstrategieën bieden evenmin zekerheid over de toekomst.
💎 Slim beleggen in grondstoffen? Begin goed en met korting.
Vergelijk dan eerst welke brokers toegang bieden tot grondstoffen, ETF’s, aandelen, future, en meer. Vergelijk onze selectie inclusief speciale kortingen die oplopen tot >€350 euro bonus. Bekijk onze vergelijking van brokers voor grondstoffen.
Analyse van de top 5 metaalaandelen voor oktober 2026
Metaal Aandeel 1. Teck Resources: metaalaandeel in koper en zink
Teck Resources is een Canadese mijnbouwonderneming met activiteiten in koper en zink. De onderneming biedt daarmee blootstelling aan deze metalen via bedrijfsresultaten, niet via rechtstreeks bezit van de grondstoffen.
De momentopname vermeldt 40,51% omzetgroei op jaarbasis en een nettowinstmarge van 17,85%. Ook de winstherzieningen zijn overwegend positief: er staan 17 opwaartse tegenover één neerwaartse aanpassing.
Toch is de waardering geen onverdeeld sterk punt. Teck krijgt hiervoor een D, terwijl de historische K/W 18,57 bedraagt. De hoogste totaalscore betekent dus niet dat het aandeel volgens iedere maatstaf goedkoop is.
Ook de balans verdient aandacht: de screener toont $6,90 miljard schuld tegenover $4,27 miljard cash. Wij zouden vooral onderzoeken hoeveel kasstroom na noodzakelijke mijninvesteringen overblijft.
Daarnaast bevestigt Tecks eigen bedrijfsinformatie de voorgenomen fusie met Anglo American. Voor de analyse zijn daarom ook de transactievoorwaarden en uitvoeringsrisico’s relevant.
Metaal Aandeel 2. Nexa Resources: lage waardering, maar duidelijke balansrisico’s
Nexa Resources richt zich op zinkwinning en smeltactiviteiten, met mijnen en smelters in Brazilië en Peru. Het bedrijf produceert daarnaast onder meer zilver-, koper- en loodgerelateerde bijproducten.
Nexa heeft met 6,14 de laagste historische K/W van deze selectie. De omzetgroei bedraagt 24,30% en het model beoordeelt zowel waardering als groei met een A. Dat geeft aanleiding om de verhouding tussen prijs en resultaten nader te onderzoeken.
Daar staat $1,88 miljard schuld tegenover ongeveer $387 miljoen cash. Een lage winstmultiple is geen bewijs van onderwaardering wanneer toekomstige winsten en financieringslasten onzeker zijn.
Een extra aandachtspunt komt uit de officiële aankondiging van Boliden: op 27 augustus 2026 werd een overeenkomst aangekondigd om circa 64,7% van Nexa over te nemen. De beoogde afronding in het eerste kwartaal van 2027 blijft afhankelijk van voorwaarden en goedkeuringen. Het daarna geplande bod op overige aandelen heeft geen vooraf vaststaande dollarprijs.
Onze onderzoeksfocus: houdbare winst, schuldafbouw en de precieze overnamevoorwaarden, niet uitsluitend de lage K/W.
Metaal Aandeel 3. Ferroglobe: metaalaandeel met herstelverwachtingen en verlies
Ferroglobe produceert silicium en silicium- en mangaanlegeringen. Afnemers bevinden zich onder meer in de staal-, aluminium- en chemische industrie. Het is daarmee een andere onderneming dan een koper- of zinkmijnbouwer.
De cijfers laten een gemengd beeld zien. Ferroglobe krijgt een A voor groei, maar de omzet daalt op jaarbasis met 8,54%. De nettowinstmarge is −2,96% en de screenertabel vermeldt een nettoverlies van $40,45 miljoen over twaalf maanden.
Dit is een belangrijke les bij metaalaandelen vergelijken: een hoge groeiscore betekent niet automatisch dat de huidige omzet groeit of dat de onderneming winstgevend is. De beschikbare gegevens tonen niet precies welk onderdeel de groeiscore bepaalt.
De winstherzieningen krijgen een A+, maar betreffen slechts twee opwaartse aanpassingen. Wij zien hierin vooral een onderzoeksrichting naar mogelijk herstel, nog geen bevestiging van duurzame winstgroei.
Controleer daarom verkoopprijzen, productiekosten en kasstromen. De lage beurskoers van $4,31 zegt op zichzelf niets over de waardering van het bedrijf.
Metaal Aandeel 4. Hudbay Minerals: winstgevend metaalaandeel met neerwaartse winstherzieningen
Hudbay Minerals is actief in Noord- en Zuid-Amerika en richt zich onder meer op koper, goud, zink, molybdeen en zilver. De combinatie van verschillende metalen onderscheidt het bedrijf van een uitsluitend op koper gerichte belegging.
De omzetgroei bedraagt 12,09% en de nettowinstmarge 27,48%. Zowel groei als winstgevendheid krijgt een A. Daarnaast toont de balans $1,04 miljard schuld en ongeveer $891 miljoen cash.
Die kaspositie is relevant, maar geeft zonder inzicht in investeringsverplichtingen en toekomstige kasstromen nog geen volledig oordeel over de financiële weerbaarheid.
Bij de winstverwachtingen ontstaat een waarschuwing. Er staan acht neerwaartse tegenover drie opwaartse herzieningen. De factorbeoordeling hiervoor is C+, terwijl de waardering D+ krijgt.
Hudbay laat daardoor zien waarom sterke gerealiseerde resultaten niet voldoende zijn. De vraag is vooral of toekomstige winst en kasstroom de waardering kunnen dragen.
💎 Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Metaal Aandeel 5. Compass Minerals: mineralenaandeel met dunne winstmarges
Compass Minerals is binnen deze lijst de afwijkende onderneming. De activiteiten in zout en plantenvoeding kennen andere vraagfactoren dan koper of zink. Voor vervolgonderzoek zijn onder meer de afzet van strooizout en de markt voor gespecialiseerde meststoffen relevant.
De omzetgroei bedraagt 5,46%, maar de nettowinstmarge is slechts 1,42%. De gerapporteerde groei van de vrije kasstroom na financieringslasten is −39,36%. Ook de historische K/W van 56,11 vraagt om aandacht.
Tegenover $774,60 miljoen schuld staat $56,30 miljoen cash. Wij zouden daarom niet alleen naar winstherstel kijken, maar ook naar renteverplichtingen, investeringsuitgaven en de mogelijkheden om schulden af te bouwen.
Het koersbeeld is eveneens zwakker: over drie maanden bedraagt de daling 22,92% en de momentumscore is C. De relatief positieve groeibeoordeling A− en winstherzieningen B+ nemen deze aandachtspunten niet weg.
Voor Compass draait de analyse vooral om de vraag of verbeteringen in de bedrijfsvoering daadwerkelijk leiden tot structureel sterkere kasstromen.
Risico’s van beleggen in metaalaandelen
Grondstofaandelen bewegen niet één-op-één mee met de grondstofprijs. Productiekosten, schulden, vergunningen, valuta, geopolitiek, kapitaaldiscipline en operationele problemen kunnen het rendement sterk beïnvloeden.
Een nuttige controle is daarom: blijft het bedrijf financieel overeind bij lagere verkoopprijzen of hogere kosten? Kijk niet alleen naar winst tijdens gunstige marktomstandigheden, maar ook naar investeringsbehoeften en financiële verplichtingen.
Beoordeel daarnaast de samenhang binnen je portefeuille. Vijf bedrijven uit één brede grondstoffencategorie vormen niet automatisch brede spreiding. Houd ook rekening met valutarisico, transactiekosten en verhandelbaarheid. Controleer of de belegging aansluit bij je kennis, horizon en risicobereidheid.
Conclusie: top 5 metaalaandelen oktober 2026 vergelijken
Deze top 5 metaalaandelen voor oktober 2026 is een startpunt voor onderzoek, geen lijst met zekere winnaars. Teck heeft de hoogste Quant-score en Nexa de laagste historische K/W. Die verschillende sterke punten onderstrepen waarom één kengetal onvoldoende is om een aandeel te beoordelen.
Onze conclusie uit de vergelijking: bij Teck en Hudbay verdient vooral de houdbaarheid van de resultaten aandacht, bij Nexa ook de balans en overnamevoorwaarden, en bij Ferroglobe en Compass de onderbouwing van mogelijk herstel.
De belangrijkste les: combineer factorscores met fundamenteel onderzoek. Een aantrekkelijke verhouding tussen kansen en risico’s blijkt pas wanneer je ook schulden, kasstromen, grondstofgevoeligheid en ondernemingsspecifieke ontwikkelingen begrijpt.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft je eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links)