PBF Energy vs. Marathon Petroleum: aandelenanalyse 2026
Twee Amerikaanse raffinageaandelen vallen in november 2026 op door sterke koersstijgingen, oplopende winstverwachtingen en relatief lage waarderingen: PBF Energy en Marathon Petroleum. Beide ondernemingen profiteren van gunstige omstandigheden op de markt voor benzine, diesel en andere olieproducten. Maar hoe aantrekkelijk zijn deze aandelen wanneer de raffinagemarges weer normaliseren?
Wij vergelijken de bedrijfsmodellen, waarderingen, kasstromen en winstverwachtingen tot 2028, met aandacht voor de belangrijkste kansen en risico's.
Waarom staan raffinageaandelen in november 2026 in de belangstelling?
De Amerikaanse raffinagesector profiteert in 2026 van relatief hoge marges op geraffineerde olieproducten. Wereldwijde verstoringen in de energievoorziening, geopolitieke spanningen en de beschikbaarheid van raffinagecapaciteit spelen daarbij een belangrijke rol.
Een raffinaderij koopt ruwe olie en verwerkt deze tot onder andere benzine, diesel, kerosine en petrochemische producten. De winstgevendheid hangt vooral samen met het verschil tussen de inkoopprijs van olie en de verkoopwaarde van deze producten, na aftrek van operationele kosten.
Dit prijsverschil wordt vaak aangeduid met de crack spread.
Een hogere olieprijs betekent daarom niet automatisch meer winst voor raffinaderijen. Als ruwe olie duurder wordt terwijl benzine- en dieselprijzen minder snel stijgen, kunnen raffinagemarges juist onder druk komen.
Voor beleggers zijn vooral drie ontwikkelingen relevant: de beschikbaarheid van raffinagecapaciteit, de vraag naar transportbrandstoffen en de verhouding tussen ruwe olieprijzen en productprijzen.
Hoe selecteren wij interessante raffinageaandelen?
Wij gebruiken meerdere kwantitatieve en fundamentele beoordelingscriteria om grondstof gerelateerde aandelen te onderzoeken.
Hierbij kijken wij naar waardering, omzet- en winstgroei, winstgevendheid, koersmomentum en veranderingen in analistenverwachtingen. Vervolgens beoordelen wij de financiële kwaliteit, kasstromen, schulden en belangrijkste bedrijfsrisico's.
Een sterke factorscore vormt daarbij uitsluitend een aanleiding voor verder onderzoek. Zeker bij cyclische energiebedrijven kan een lage koers-winstverhouding een vertekend beeld geven wanneer winsten tijdelijk uitzonderlijk hoog zijn.
Raffina Aandeel 1. PBF Energy aandeel (PBF): lage waardering en sterk herstel van raffinagemarges
Wat doet PBF Energy en hoe verdient het bedrijf geld?
PBF Energy (NYSE: PBF) behoort tot de grotere onafhankelijke Amerikaanse olieraffinaderijen. De onderneming verwerkt ruwe olie tot benzine, diesel, vliegtuigbrandstof en andere aardolieproducten.
Het bedrijf beschikt over raffinageactiviteiten in onder meer Californië, Delaware, Louisiana, New Jersey en Ohio. Daarnaast heeft PBF een belang van 50% in St. Bernard Renewables, een onderneming gericht op hernieuwbare brandstoffen.
Het bedrijfsmodel is sterk afhankelijk van de raffinagecyclus. Hoge marges kunnen voor aanzienlijke winstgroei zorgen, terwijl dalende productprijzen of operationele problemen de resultaten snel kunnen verzwakken.
💎MEXEM: tot €100 transactiekosten terug. Ontvang tot mogelijk €100 terug op transactiekosten in de eerste drie maanden. Bekijk de actievoorwaarden.
PBF Energy resultaten 2026: krachtige winstgroei na zwakke jaren
De financiële prestaties van PBF Energy zijn in 2026 sterk verbeterd.
In het tweede kwartaal rapporteerde PBF een nettowinst toerekenbaar aan aandeelhouders van ongeveer 906 miljoen dollar, tegenover een verlies van circa 5 miljoen dollar een jaar eerder.
De bruto raffinagemarge steeg van 8,38 dollar per verwerkt vat in het tweede kwartaal van 2025 naar 23,40 dollar in hetzelfde kwartaal van 2026.
Dit illustreert de grote gevoeligheid van de winst voor veranderende raffinagemarges.
Tegelijk vraagt de winstkwaliteit om aandacht. Het kwartaalresultaat bevatte een netto positief effect van bijzondere posten van circa 160 miljoen dollar na belastingen, voornamelijk gerelateerd aan verzekeringsvergoedingen na de brand bij de Martinez-raffinaderij.
De aangepaste nettowinst bedroeg ongeveer 753 miljoen dollar.
Een positieve ontwikkeling is dat de Martinez-raffinaderij in mei 2026 opnieuw volledig operationeel werd. Daarnaast verwacht het management met verbeterprogramma's de jaarlijkse kostenbasis verder te verlagen.
Waardering PBF Energy aandeel: hoe goedkoop is de verwachte winst? 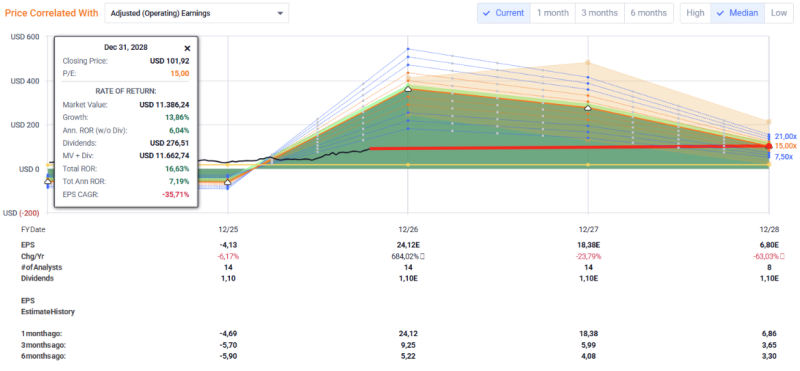
Bij een aandelenkoers van 89,51 dollar op 14 oktober 2026 lijkt PBF Energy op basis van de winstverwachtingen relatief laag gewaardeerd.
De aangeleverde analistenramingen voor aangepaste operationele winst laten het volgende beeld zien:
- 2026: 24,12 dollar winst per aandeel.
- 2027: 18,38 dollar winst per aandeel.
- 2028: 6,80 dollar winst per aandeel.
Op basis van 2026 bedraagt de koers-winstverhouding ongeveer 3,7.
Maar wanneer de winst in 2028 inderdaad terugvalt naar 6,80 dollar per aandeel, stijgt dezelfde waarderingsratio bij een onveranderde aandelenkoers naar ongeveer 13,2.
De lage waardering van PBF Energy weerspiegelt dus mogelijk niet alleen een koopjesprijs, maar ook de verwachting dat de huidige winstgevendheid tijdelijk is.
Vrije kasstroom en belangrijkste risico's PBF Energy
Over de twaalf maanden tot en met juni 2026 genereerde PBF ongeveer 1,66 miljard dollar operationele kasstroom. De investeringsuitgaven bedroegen circa 915 miljoen dollar.
Daarmee komt de eenvoudige vrije kasstroom, berekend als operationele kasstroom minus kapitaaluitgaven, uit op ongeveer 743 miljoen dollar.
Dit is een duidelijke verbetering tegenover eerdere verliesgevende perioden. Wel kunnen werkkapitaalbewegingen en uitzonderlijke gebeurtenissen het kasstroombeeld beïnvloeden.
Per 30 juni 2026 bedroeg de nettoschuld volgens het bedrijf ongeveer 855 miljoen dollar. Latere financieringstransacties maken het belangrijk om de actuele schuldenpositie opnieuw te controleren.
Het belangrijkste bedrijfsrisico is de sterke afhankelijkheid van raffinagemarges. Daarnaast kunnen onderhoud, branden, milieuregels en onverwachte investeringen de vrije kasstroom aantasten.
Raffina Aandeel 2. Marathon Petroleum aandeel (MPC): grote raffinaderij met bredere inkomstenbronnen
Wat doet Marathon Petroleum en waarin verschilt het van PBF?
Marathon Petroleum (NYSE: MPC) is een van de grootste Amerikaanse ondernemingen in olieraffinage en brandstofdistributie.
Het bedrijf exploiteert een groot raffinagenetwerk met een gezamenlijke verwerkingscapaciteit van ongeveer 3 miljoen vaten per dag.
Marathon heeft drie belangrijke bedrijfsactiviteiten: raffinage en marketing, midstream infrastructuur en hernieuwbare diesel.
Via het meerderheidsbelang in MPLX beschikt Marathon bovendien over activiteiten in pijpleidingen, opslag, verwerking en transport van olie en aardgas.
Dit zorgt voor een bredere inkomstenbasis dan bij PBF Energy. De midstream activiteiten zijn voor een deel afhankelijk van transportvolumes en contractuele vergoedingen, waardoor de onderneming niet uitsluitend afhankelijk is van raffinagemarges.
Marathon Petroleum resultaten 2026: stijgende winsten en sterke kasstromen
Marathon Petroleum rapporteerde over het tweede kwartaal van 2026 een nettowinst toerekenbaar aan aandeelhouders van ongeveer 5,1 miljard dollar, tegenover 1,2 miljard dollar een jaar eerder.
De aangepaste EBITDA bedroeg 8,5 miljard dollar.
Binnen Refining & Marketing steeg de marge van 17,58 dollar per vat in het tweede kwartaal van 2025 naar 36,33 dollar in 2026.
Deze marge is niet rechtstreeks vergelijkbaar met de door PBF gerapporteerde bruto raffinagemarge, omdat de ondernemingen verschillende definities en operationele samenstellingen gebruiken.
Marathon verwerkte in het tweede kwartaal circa 2,9 miljoen vaten ruwe olie per dag en behaalde een capaciteitsbenutting van 94%.
Daarnaast genereerde het midstream segment circa 1,8 miljard dollar aangepaste EBITDA. De activiteiten in hernieuwbare diesel leverden ongeveer 258 miljoen dollar bij.
Waardering Marathon Petroleum aandeel: sterke winst, maar cyclisch 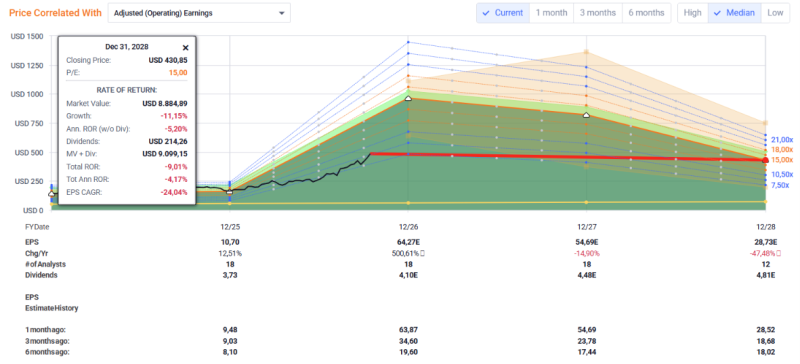
Bij een aandelenkoers van 484,92 dollar op 14 oktober 2026 bedraagt de verwachte koers-winstverhouding voor 2026 ongeveer 7,5 op basis van aangepaste operationele winst.
De aangeleverde ramingen laten de volgende winstontwikkeling zien:
- 2026: 64,27 dollar winst per aandeel.
- 2027: 54,69 dollar winst per aandeel.
- 2028: 28,73 dollar winst per aandeel.
Ook bij Marathon verwachten analisten dus een aanzienlijke terugval van de winst na 2026.
Wanneer de aandelenkoers onveranderd blijft, zou de koers-winstverhouding op basis van de geraamde winst in 2028 ongeveer 16,9 bedragen.
Daarmee lijkt het aandeel aanzienlijk minder goedkoop wanneer de huidige uitzonderlijke raffinagemarges niet houdbaar blijken.
Vrije kasstroom, schulden en dividend Marathon Petroleum
Marathon genereerde over de twaalf maanden tot en met juni 2026 ongeveer 17,13 miljard dollar operationele kasstroom.
Na circa 4,23 miljard dollar aan kapitaaluitgaven resteerde een eenvoudige vrije kasstroom van ongeveer 12,90 miljard dollar.
De onderneming gebruikt beschikbare middelen onder andere voor investeringen, dividenduitkeringen en aandeleninkoop.
Tegenover deze sterke kasstromen staat een aanzienlijke schuldenpositie. Per juni 2026 bedroeg de totale schuld ongeveer 34,29 miljard dollar en de beschikbare kaspositie circa 7,77 miljard dollar.
Bovendien kunnen aandeleninkopen het eigen vermogen verkleinen, waardoor een hoog rendement op eigen vermogen niet automatisch op uitzonderlijk hoge operationele kwaliteit wijst.
Marathon biedt een bredere bedrijfsstructuur dan PBF, maar blijft afhankelijk van de olie- en raffinagecyclus.
PBF Energy versus Marathon Petroleum: vergelijking van waardering en winstverwachtingen
Onderstaande tabel vergelijkt beide raffinageaandelen op basis van de aangeleverde onderzoeksgegevens van oktober 2026.
Kenmerk | PBF Energy | Marathon Petroleum |
Ticker | NYSE | NYSE |
Koers 14 oktober 2026 | $89,51 | $484,92 |
EPS 2026 verwacht | $24,12 | $64,27 |
EPS 2027 verwacht | $18,38 | $54,69 |
EPS 2028 verwacht | $6,80 | $28,73 |
K/W op EPS 2026 | 3,7 | 7,5 |
K/W op EPS 2028* | 13,2 | 16,9 |
Vrije kasstroom TTM** | $0,74 mld. | $12,90 mld. |
Dividendrendement indicatief | 1,21% | 0,84% |
TTM tot en met juni 2026, berekend als operationele kasstroom minus kapitaaluitgaven.
Het opvallendste verschil is dat PBF momenteel een lagere winstmultiple heeft, terwijl Marathon beschikt over een veel grotere kasstroom en een bredere bedrijfsstructuur.
Beide ondernemingen vertonen positieve kortetermijnwinstherzieningen. Toch voorspellen de langere winstmodellen een terugval richting 2028. Bovendien stegen beide aandelen sterk voorafgaand aan deze analyse.
Een lage actuele winstmultiple geeft daardoor onvoldoende informatie over het potentiële rendement op langere termijn.
Welke risico's bepalen de vooruitzichten van deze twee olieaandelen?
Bij PBF Energy en Marathon Petroleum zijn enkele gemeenschappelijke risico's bepalend:
- Normalisatie van raffinagemarges: een groter aanbod van diesel en benzine kan de huidige uitzonderlijke winstgevendheid verzwakken.
- Economische vertraging: minder transport, industriële activiteit en consumentenbestedingen kunnen de vraag naar olieproducten verminderen.
- Operationele en financiële risico's: onderhoud, storingen, hoge investeringen, schulden en strengere milieuregels kunnen de vrije kasstroom drukken.
- Koers- en waarderingsrisico: sterke historische koersstijgingen vergroten de gevoeligheid voor tegenvallende resultaten of neerwaartse winstherzieningen.
Voor Nederlandse beleggers speelt daarnaast valutarisico, omdat beide aandelen in Amerikaanse dollars worden verhandeld.
De eerstvolgende kwartaalresultaten, voorzien voor 29 oktober bij PBF en 3 november bij Marathon, kunnen nieuwe informatie geven over de houdbaarheid van de raffinagemarges.
Raffinageaandelen versus rechtstreeks beleggen in olie
Wie via PBF of Marathon belegt, koopt een aandeel in een onderneming en geen directe blootstelling aan de olieprijs.
Dat onderscheid is belangrijk. Een olie-ETF of ETC met futuresblootstelling wordt onder meer beïnvloed door de ontwikkeling van oliecontracten, de termijncurve en eventuele rolkosten.
Raffinageaandelen worden daarentegen bepaald door bedrijfswinsten, raffinagemarges, kapitaaluitgaven, schulden, managementbeslissingen en de waardering op de aandelenmarkt.
Het combineren van meerdere raffinageaandelen betekent bovendien niet automatisch dat je voldoende spreiding aanbrengt. Beide ondernemingen blijven gevoelig voor dezelfde economische cyclus.
💎Wil je onderzoeken via welke broker je kunt beleggen in grondstofaandelen, ETF's en ETC's? Vergelijk brokers voor grondstoffen op productaanbod, kosten en risico's.
Conclusie: PBF Energy en Marathon Petroleum als raffinageaandelen in november 2026
PBF Energy en Marathon Petroleum laten zien hoe sterk raffinagebedrijven kunnen profiteren van gunstige marktomstandigheden.
PBF Energy valt op door de lagere verwachte waardering en het herstel van de winstgevendheid. Daartegenover staan een sterk cyclisch bedrijfsmodel en operationele risico's.
Marathon Petroleum onderscheidt zich door schaalgrootte, hoge kasstromen en aanvullende midstream activiteiten. Tegelijk kent het bedrijf een aanzienlijke schuldenpositie en blijft de winst afhankelijk van de raffinagecyclus.
Voor beide aandelen is de centrale vraag niet uitsluitend hoe hoog de winst in 2026 wordt, maar hoeveel daarvan structureel behouden kan blijven in 2027 en 2028.
Wie deze ondernemingen verder onderzoekt, doet er daarom goed aan de winstkwaliteit, toekomstige raffinagemarges en financiële flexibiliteit centraal te stellen.
💎Meer inzicht? Ontdek onze Premium aandelenanalyses. Deze gratis analyse is slechts het begin. Ontdek onze diepgaande aandelenanalyses met extra inzicht in waardering, groeipotentieel en risico's.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Deze pagina is uitsluitend bedoeld als algemene informatie en vergelijking. Beleggen brengt risico's met zich mee. Je kunt je inleg geheel of gedeeltelijk verliezen. Controleer altijd zelf de actuele kosten, voorwaarden, productinformatie en risico's voordat je een beleggingsbeslissing neemt. Sommige links kunnen affiliate links zijn. Dit kost jou niets extra, maar Grondstofprijs.com kan een vergoeding ontvangen.