Top 5 metaalaandelen november 2026: beste aandelen uit onze screening
Welke metaalaandelen zijn interessant om in november 2026 nader te onderzoeken? De wereldwijde vraag naar koper, zink, silicium en andere industriële metalen biedt kansen voor mijnbouwbedrijven, maar grondstofprijzen, productiekosten en economische ontwikkelingen zorgen ook voor aanzienlijke risico's. In deze analyse bespreken wij vijf metaal- en mijnbouwaandelen die opvallen binnen onze kwantitatieve screening. We vergelijken hun waardering, groeicijfers, winstgevendheid en belangrijkste risico's.
Top 5 metaalaandelen november 2026: het overzicht
Op basis van onze aangeleverde factorscreening komen de volgende vijf metaalbedrijven naar voren. De rangschikking is gebaseerd op de quant-scores binnen deze selectie, niet op een voorspelling van toekomstig rendement.
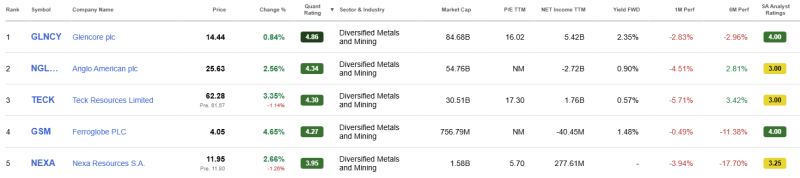
Bron: aangeleverde Seeking Alpha-data, peildatum 27 oktober 2026. De K/W is gebaseerd op verwachte aangepaste (non-GAAP) winst. De koersontwikkeling betreft geen totaalrendement inclusief dividend. Scores en verwachtingen kunnen veranderen.
Hoe selecteren wij de beste metaalaandelen voor november 2026?
Onze selectie is gebaseerd op een combinatie van meerdere aandelen- en factorscreeners. Hierbij beoordelen wij aandelen op kwantitatieve kenmerken zoals waardering, omzetgroei, winstgevendheid, winstverwachtingen, herzieningen van winsttaxaties en prijsmomentum ten opzichte van sectorgenoten.
Een factoranalyse helpt om bedrijven systematisch te vergelijken. Een aandeel kan bijvoorbeeld hoog scoren wanneer de waardering relatief aantrekkelijk is, de winstverwachtingen verbeteren of het aandeel sterker presteert dan vergelijkbare ondernemingen.
Een belangrijk onderdeel is momentum: de kracht van een bestaande koersontwikkeling. Aandelen met sterk momentum kunnen goed presteren in stijgende markten, maar tijdens correcties ook sneller en harder dalen. Een hoge momentumscore betekent daarom niet automatisch dat een aandeel aantrekkelijk gewaardeerd is.
💎 Slim beleggen in grondstoffen? Begin goed en met korting.
Vergelijk dan eerst welke brokers toegang bieden tot grondstoffen, ETF’s, aandelen, future, en meer. Vergelijk onze selectie inclusief speciale kortingen die oplopen tot >€350 euro bonus. Bekijk onze vergelijking van brokers voor grondstoffen.
Waarom is een hoge factorscore bij metaalaandelen geen koopadvies?
Kwantitatieve screening vormt uitsluitend een eerste filter. Het model beoordeelt niet altijd kwalitatieve factoren zoals managementkwaliteit, concurrentiepositie, balansrisico's, geopolitieke ontwikkelingen en de duurzaamheid van het verdienmodel.
Voor mijnbouwbedrijven is aanvullend onderzoek extra belangrijk. Hun rendement wordt niet uitsluitend bepaald door de onderliggende metaalprijs, maar ook door productiekosten, investeringen, vergunningen, schulden, wisselkoersen en operationele omstandigheden.
Daarom beoordelen wij naast factorscores ook de balans, kasstromen, winstgevendheid, waardering, kapitaaldiscipline en cyclische gevoeligheid.
1. Glencore (GLNCY): internationaal metaal- en grondstoffenaandeel
Glencore is een Zwitsers grondstoffenconcern dat actief is in mijnbouw, verwerking en wereldwijde grondstoffenhandel. Het bedrijf produceert en verhandelt onder andere koper, kobalt, nikkel en zink. Daarnaast is Glencore actief in steenkool en energiegrondstoffen.
Hierdoor verschilt het verdienmodel van een traditionele metaalproducent. Naast mijnbouw genereert het bedrijf inkomsten uit de handel en distributie van grondstoffen.
Waarom Glencore opvalt binnen de metaal aandelen
Glencore behaalt een quant-score van 4,86, de hoogste binnen deze selectie. De onderneming scoort sterk op waardering (A-), groei (A), winstgevendheid (A-) en winstherzieningen (A+).
De halfjaarcijfers van 2026 laten een sterke verbetering zien. De aangepaste EBITDA steeg met 86% naar 10,1 miljard dollar. De handelsactiviteiten realiseerden een aangepaste operationele winst van 3,3 miljard dollar, mede dankzij gunstige handelsomstandigheden en hogere grondstofprijzen.
Met een verwachte K/W van 17,04 is Glencore niet uitzonderlijk laag gewaardeerd, maar de winstontwikkeling ondersteunt de relatief sterke factorscore.
Belangrijkste risico's: Glencore blijft gevoelig voor metaalprijzen, energieprijzen, geopolitiek en regelgeving. De grote handelsactiviteiten zorgen bovendien voor een ander margestructuur en werkkapitaalrisico dan bij zuivere mijnbouwbedrijven. De historische kasstromen zijn geen garantie voor toekomstige resultaten.
2. Anglo American (NGLOY): metaalaandeel met focus op koper en ijzererts
Anglo American is een internationaal mijnbouwconcern met belangrijke activiteiten in koper en hoogwaardig ijzererts. Het bedrijf vereenvoudigt zijn portefeuille om zich sterker te concentreren op activiteiten met aantrekkelijke langetermijnvooruitzichten.
Vooral koper speelt hierin een centrale rol. Dit metaal wordt toegepast in elektriciteitsnetwerken, industriële installaties, datacenters en elektrische voertuigen.
Waardering en groeipotentieel van Anglo American
Anglo American heeft een quant-score van 4,34. De groeiscore en winstgevendheidsscore bedragen beide A, terwijl de waardering met B+ relatief gunstig wordt beoordeeld.
In het eerste halfjaar van 2026 steeg de onderliggende EBITDA van voortgezette activiteiten met 35% naar 4 miljard dollar. Toch was het nettoresultaat voor aandeelhouders negatief, mede door waarderingsaanpassingen rondom de verkoop van bedrijfsonderdelen.
Dit verschil onderstreept waarom aangepaste winstcijfers kritisch moeten worden beoordeeld.
In het derde kwartaal daalde de koperproductie met 5% tegenover een jaar eerder.
Een belangrijke ontwikkeling is de voorgenomen fusie met Teck Resources. Beide bedrijven willen samen Anglo Teck vormen, een grotere koperproducent. De afronding wordt uiterlijk maart 2027 verwacht, maar is nog afhankelijk van Chinese mededingingsgoedkeuring.
De belangrijkste risico's zijn fusieonzekerheid, uitvoering van de herstructurering, productieontwikkelingen en cyclische metaalprijzen.
3. Teck Resources (TECK): koperaandeel met sterke winstgevendheid
Teck Resources is een Canadees mijnbouwbedrijf dat zich voornamelijk richt op koper en zink. Het beschikt over productieactiviteiten en ontwikkelingsprojecten in Noord- en Zuid-Amerika.
De onderneming is interessant binnen het industriële metaalthema vanwege haar blootstelling aan koper. De vraag naar dit metaal hangt samen met economische groei, elektrificatie en investeringen in energie-infrastructuur.
Financiële prestaties en waardering van Teck Resources
Teck Resources behaalt een quant-score van 4,30. De omzetgroei bedraagt volgens de aangeleverde screening 40,51% op jaarbasis en de nettowinstmarge ligt op 17,85%.
De verwachte K/W bedraagt 13,78. Toch is de relatieve waarderingsscore slechts D. Dit illustreert dat een ogenschijnlijk lage koers-winstverhouding niet automatisch betekent dat een bedrijf goedkoop is ten opzichte van sectorgenoten.
De winstontwikkeling blijft bovendien afhankelijk van koperprijzen en de operationele uitvoering van grote mijnbouwprojecten.
Een actueel aandachtspunt is de staking bij Highland Valley Copper, die op 24 oktober 2026 begon. De mijn draait daardoor op verminderde capaciteit. De uiteindelijke productie-impact is afhankelijk van de duur van het arbeidsconflict.
Daarnaast speelt de geplande fusie met Anglo American een belangrijke rol. Beleggers die beide aandelen bezitten, moeten beseffen dat dit bij succesvolle afronding geen twee onafhankelijke bedrijfsposities blijven.
4. Ferroglobe (GSM): siliciumaandeel met herstelpotentieel en risico's
Ferroglobe is gespecialiseerd in silicium(metaal), siliciumlegeringen en mangaanlegeringen. Deze materialen worden gebruikt in de staalindustrie, aluminiumproductie, chemie, elektronica en andere industriële toepassingen.
Het bedrijf is daarmee een andere metaalbelegging dan een klassieke koper- of zinkproducent.
Is Ferroglobe aantrekkelijk gewaardeerd in november 2026?
Ferroglobe behaalt een quant-score van 4,27, met sterke scores voor groei (A) en winstherzieningen (A). Toch laten de gerealiseerde resultaten een minder overtuigend beeld zien.
De omzet daalde volgens de screening met 8,54% op jaarbasis en de nettowinstmarge bedraagt -2,96%. De verwachte K/W van 36,82 is aanzienlijk hoger dan bij de andere vier aandelen.
In het tweede kwartaal van 2026 realiseerde Ferroglobe een aangepaste EBITDA van 13,1 miljoen dollar. De gerapporteerde nettowinst werd echter sterk beïnvloed door een positieve herwaardering van energiecontracten.
De onderneming werkt aan kostenverlaging en uitbreiding richting strategische materialen, maar het succes daarvan is onzeker.
Belangrijkste risico's: zwakke onderliggende marges, energieprijzen, industriële vraag en handelsmaatregelen. Met een beurswaarde van ongeveer 757 miljoen dollar is Ferroglobe bovendien aanzienlijk kleiner dan Glencore, Anglo American en Teck Resources.
5. Nexa Resources (NEXA): zinkaandeel met lage waardering
Nexa Resources is een mijnbouw- en metaalverwerkingsbedrijf met activiteiten in Peru en Brazilië. De onderneming is vooral actief in zink, maar produceert daarnaast onder andere koper, zilver en lood.
Zink wordt veel gebruikt om staal tegen corrosie te beschermen. Daardoor is de vraag sterk verbonden met infrastructuur, bouw en industriële productie.
Waarom Nexa Resources opvalt als goedkoop metaalaandeel
Nexa Resources heeft een quant-score van 3,95, met een sterke waarderingsscore (A-) en groeiscore (A).
De verwachte K/W bedraagt slechts 4,26. Daartegenover staat een relatief omvangrijke schuldenpositie, met circa 1,88 miljard dollar aan totale schulden tegenover 387 miljoen dollar aan beschikbare liquide middelen volgens de screening.
De operationele resultaten verbeterden in het tweede kwartaal van 2026. Nexa rapporteerde een nettowinst van 98 miljoen dollar en een aangepaste EBITDA van 286 miljoen dollar.
Een belangrijke ontwikkeling is de overeenkomst waarbij Boliden het meerderheidsbelang van Votorantim in Nexa wil overnemen. Bij afronding zou Boliden ongeveer 64,68% van Nexa bezitten, waarna een vrijwillig bod op resterende aandelen is voorzien.
De transactie moet nog aan voorwaarden voldoen. De uiteindelijke gevolgen voor minderheidsaandeelhouders zijn daarom een extra aandachtspunt.
Nexa combineert een lage verwachte winstmultiple met een sterke blootstelling aan zink, maar ook met hogere balans- en transactierisico's.
💎 Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Wat zijn de belangrijkste risico's van beleggen in metaalaandelen?
Bij metaal- en mijnbouwaandelen is het belangrijk om verder te kijken dan de verwachte winstgroei of een lage K/W.
De belangrijkste aandachtspunten zijn:
- Grondstofprijzen: dalende koper-, zink- of siliciumprijzen kunnen winstmarges snel verkleinen.
- Economische groei: industriële vraag uit onder andere China, Europa en de Verenigde Staten beïnvloedt de afzet.
- Productiekosten: energie, arbeid, transport en onderhoud kunnen de winstgevendheid aantasten.
- Balans en investeringen: hoge schulden of grote mijnbouwprojecten vergroten financiële risico's.
- Valuta en geopolitiek: buitenlandse activiteiten brengen wisselkoers-, vergunning- en politieke risico's met zich mee.
- Momentum en volatiliteit: sterk gestegen aandelen kunnen tijdens correcties aanzienlijk terugvallen.
Een belangrijk onderscheid is dat metaalaandelen geen directe belegging in de metaalprijs zijn. Ook bedrijfsvoering, schulden, management en beurswaardering bepalen het resultaat.
Metaalaandelen kopen of beleggen via een metaal-ETF?
Wie in metalen wil beleggen, kan kiezen voor individuele mijnbouwaandelen, een ETF met verschillende mijnbouwbedrijven of, afhankelijk van het metaal, een ETC die de grondstofprijs volgt.
Een mijnbouw-ETF kan bedrijfsrisico spreiden, maar blijft gevoelig voor de grondstoffensector. Een fysiek gedekte ETC volgt een andere structuur en heeft eigen kosten en risico's.
Ook transactiekosten, valutakosten, beursnotering en liquiditeit zijn belangrijk. Vooral bij OTC-genoteerde aandelen kunnen spreads en verhandelbaarheid afwijken.
Wil je verschillende mogelijkheden vergelijken? Bekijk dan onze vergelijking van brokers voor grondstoffen en mijnbouwaandelen.
Conclusie: welke metaalaandelen vallen op in november 2026?
De top 5 metaalaandelen voor november 2026 laat duidelijke verschillen zien tussen de geselecteerde ondernemingen.
Glencore onderscheidt zich door de combinatie van mijnbouw en grondstoffenhandel en behaalt de hoogste quant-score. Anglo American en Teck Resources bieden aanzienlijke blootstelling aan koper, maar hun voorgenomen fusie introduceert extra onzekerheid.
Ferroglobe is een kleinere onderneming met herstelpotentieel, terwijl de huidige winstgevendheid en waardering kritisch aandacht verdienen. Nexa Resources combineert sterke operationele verbeteringen met een lage verwachte K/W, maar kent aanzienlijke balansrisico's en onzekerheid rondom de voorgenomen eigendomsoverdracht.
Onze conclusie is dat factorscores waardevol kunnen zijn om interessante metaalaandelen te signaleren, maar niet volstaan voor een beleggingsbeslissing. Juist bij cyclische mijnbouwbedrijven zijn kasstromen, schulden, productiekosten, waardering en langetermijnvooruitzichten doorslaggevende aandachtspunten.
💎 Welke grondstof aandelen vallen nu op? Volg gratis onze energie- en grondstofportfolio. Iedere 2 weken een portfolio update inclusief nieuwe aan- en verkopen. Ontdek de gratis portfolio.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Deze analyse is uitsluitend bedoeld als algemene informatie en vergelijking. Beleggen brengt risico's met zich mee. Je kunt je inleg geheel of gedeeltelijk verliezen. Controleer zelfstandig actuele cijfers, voorwaarden en risico's. Sommige links kunnen affiliate links zijn, waarvoor Grondstofprijs.com een vergoeding kan ontvangen zonder extra kosten voor jou.