Top 7 beste grondstofaandelen november 2026: welke vallen op?
Welke grondstofaandelen vallen op in november 2026? Onze nieuwste kwantitatieve screening laat zeven energiebedrijven zien met hoge scores op waardering, groei, winstgevendheid en koersmomentum. Vooral olieraffinaderijen domineren de selectie, aangevuld met twee geïntegreerde olieproducenten en een tankerrederij. In deze analyse vergelijken wij de top 7 beste grondstofaandelen november 2026, inclusief hun financiële prestaties, groeikansen en belangrijkste beleggingsrisico’s.
Hoe selecteren wij de beste grondstofaandelen voor november 2026?
Onderstaande aandelenanalyse is uitsluitend bedoeld ter inspiratie en als algemene informatie. Dit is geen persoonlijk beleggingsadvies, koopadvies of verkoopadvies. Beleggen in aandelen brengt risico’s met zich mee. De waarde van een belegging kan schommelen en je kunt je inleg geheel of gedeelt verliezen.
Onze selectie is gebaseerd op een combinatie van meerdere aandelen- en factorscreeners. Daarbij vergelijken wij ondernemingen op vijf belangrijke kenmerken:
- Waardering: hoe aantrekkelijk is een aandeel gewaardeerd ten opzichte van sectorgenoten?
- Groei: hoe ontwikkelen omzet, winst en winst per aandeel zich?
- Winstgevendheid: hoe sterk zijn de marges en rendementen op het geïnvesteerde vermogen?
- Momentum: hoe presteert de aandelenkoers ten opzichte van vergelijkbare ondernemingen?
- Winstherzieningen: verhogen of verlagen analisten hun winstverwachtingen?
Een factoranalyse helpt om aandelen systematisch te vergelijken en interessante ondernemingen sneller te signaleren. Een hoge modelscore betekent echter niet automatisch dat een aandeel goedkoop is of een aantrekkelijk toekomstig rendement biedt.
Waarom momentum en fundamentele analyse belangrijk blijven
Momentum speelt binnen veel factorstrategieën een belangrijke rol. Aandelen met een sterke koersontwikkeling krijgen vaak hogere scores. Tijdens correcties of paniekverkopen kunnen juist deze aandelen echter sneller en harder dalen, waardoor de volatiliteit aanzienlijk kan toenemen.
Daarnaast beoordeelt een kwantitatief model niet alle kwalitatieve factoren. Denk aan managementkwaliteit, concurrentiepositie, balansrisico’s, kapitaaldiscipline, politieke risico’s en de duurzaamheid van het verdienmodel.
Voor energie- en grondstofaandelen is dit bijzonder belangrijk. Hun koersen bewegen niet één-op-één mee met de onderliggende grondstofprijs. Ook productievolumes, raffinagemarges, transporttarieven, valuta, schulden en geopolitiek beïnvloeden de resultaten.
Wij gebruiken factoranalyse daarom als eerste filter, niet als volledige beleggingsbeslissing. Aanvullend fundamenteel onderzoek naar kasstromen, waardering, dividendbeleid, cyclische gevoeligheid en langetermijnstrategie blijft noodzakelijk.
Een hoge factorscore of sterk historisch rendement biedt geen garantie voor toekomstige prestaties. Iedere belegger moet zelf beoordelen of een aandeel aansluit bij de eigen kennis, beleggingshorizon, spreiding en risicobereidheid.
Overzicht top 7 beste grondstofaandelen november 2026
De onderstaande ranglijst is gebaseerd op Seeking Alpha Quant-gegevens van 27 oktober 2026. De koersen zijn weergegeven in Amerikaanse dollars.
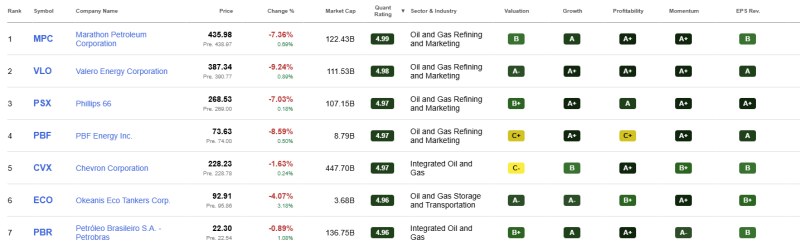
Bron: Seeking Alpha, peildatum 27 oktober 2026. De verwachte K/W is gebaseerd op toekomstige aangepaste winstverwachtingen (non-GAAP). Deze kunnen veranderen.
Opvallend is dat de samenstelling ten opzichte van oktober verandert. PBF Energy zakt van de eerste naar de vierde positie, terwijl Marathon Petroleum de ranglijst aanvoert. Chevron en Petrobras voegen twee geïntegreerde olieproducenten toe aan een selectie die eerder nog sterker door raffinaderijen werd gedomineerd.
Top 7 beste grondstofaandelen november 2026 volgens factoranalyse
1. Marathon Petroleum (MPC): grondstofaandeel met sterke winstgroei
Marathon Petroleum is een van de grootste Amerikaanse raffinagebedrijven. Het concern verwerkt ruwe olie tot onder andere benzine, diesel en vliegtuigbrandstof. Daarnaast beschikt het via zijn midstreamactiviteiten over transport- en opslaginfrastructuur.
Het aandeel voert onze screening aan met een Quant-score van 4,99.
Bij een aandelenkoers van $435,98 bedraagt de verwachte koers-winstverhouding 6,56. De omzet groeide op jaarbasis met 15,15%, terwijl de winst per aandeel met ongeveer 330% toenam.
Ook de winstgevendheid valt op. Het rendement op eigen vermogen bedraagt 47,88%. Bovendien werden zeventien winstverwachtingen opwaarts herzien, zonder neerwaartse aanpassingen.
Belangrijkste risico: Marathon profiteert sterk van gunstige raffinagemarges. Het aandeel steeg in twaalf maanden met ruim 122%, maar verloor op 27 oktober 7,36%. Bij normaliserende marges kunnen de huidige winstverwachtingen onder druk komen.
💎 Slim beleggen in grondstoffen? Begin goed en met korting.
Vergelijk dan eerst welke brokers toegang bieden tot grondstoffen, ETF’s, aandelen, future, en meer. Vergelijk onze selectie inclusief speciale kortingen die oplopen tot >€350 euro bonus. Bekijk onze vergelijking van brokers voor grondstoffen.
2. Valero Energy (VLO): sterk groeiend raffinageaandeel
Valero Energy is wereldwijd actief in de raffinage en verkoop van brandstoffen. Het bedrijf produceert onder meer benzine, diesel en vliegtuigbrandstof en beschikt daarnaast over activiteiten in hernieuwbare diesel en ethanol.
Valero behaalt een Quant-score van 4,98, met een A+ voor groei, winstgevendheid en momentum.
De omzet nam op jaarbasis met 25,76% toe. De winst per aandeel groeide met ruim 819%, mede dankzij uitzonderlijk gunstige marktomstandigheden. De nettowinstmarge bedraagt 8,83% en het rendement op eigen vermogen 53,07%.
Bij een koers van $387,34 ligt de verwachte K/W op 6,50.
Belangrijkste risico: de uitzonderlijke winstgroei is sterk afhankelijk van de raffinagecyclus. Het aandeel daalde op 27 oktober met 9,24%, ondanks een koersstijging van ruim 122% over twaalf maanden.
Een relatief lage waardering biedt dus niet automatisch bescherming wanneer de markt lagere toekomstige marges verwacht.
3. Phillips 66 (PSX): grondstofaandeel met meerdere inkomstenbronnen
Phillips 66 combineert raffinage met transport, opslag, chemische productie, brandstofmarketing en hernieuwbare brandstoffen.
Deze bredere activiteiten onderscheiden het bedrijf van ondernemingen die vrijwel volledig afhankelijk zijn van raffinagemarges.
Phillips 66 scoort 4,97 binnen het Quant-model. De verwachte K/W bedraagt 8,24 bij een koers van $268,53.
De omzet groeide met 14,44% op jaarbasis en de winst per aandeel nam met ruim 323% toe. Daarnaast werden zestien winsttaxaties verhoogd, zonder neerwaartse herzieningen.
Het verwachte dividendrendement bedraagt 1,98%. Volgens de aangeleverde gegevens heeft Phillips 66 zijn dividend dertien opeenvolgende jaren verhoogd.
Belangrijkste risico: ondanks het bredere bedrijfsmodel blijft de winstgevendheid cyclisch. Bovendien staat tegenover $20,57 miljard schuld ongeveer $4,10 miljard aan liquide middelen.
Een lagere vraag naar brandstoffen of chemische producten kan meerdere bedrijfsactiviteiten tegelijk raken.
4. PBF Energy (PBF): lage waardering met hoog cyclisch risico
PBF Energy is een Amerikaanse raffinaderijonderneming die ruwe olie verwerkt tot benzine, diesel, vliegtuigbrandstof en andere aardolieproducten.
Het aandeel scoort 4,97 binnen onze screening en valt vooral op door zijn lage verwachte koers-winstverhouding van 3,02.
Bij een koers van $73,63 lijkt de waardering bijzonder laag. Ook de groei- en momentumfactoren krijgen een A+.
Toch is het belangrijk verder te kijken. De winstgevendheid krijgt slechts een C+ en de nettowinstmarge bedraagt 3,94%.
Het percentage shortposities bedraagt bovendien bijna 10%, wat wijst op een relatief grote groep marktpartijen die rekening houdt met koersdalingen.
Belangrijkste risico: PBF is bijzonder gevoelig voor veranderingen in raffinagemarges. Wanneer de huidige hoge winstverwachtingen normaliseren, kan de lage forward K/W een vertekend beeld geven.
Het aandeel is daarmee een duidelijk voorbeeld van het verschil tussen een lage waarderingsratio en een beperkte beleggingsrisico.
5. Chevron (CVX): geïntegreerd olieaandeel met dividend
Chevron is een van de grootste geïntegreerde energiebedrijven ter wereld. Het concern is actief in olie- en gaswinning, LNG, raffinage, chemie en internationale energie-infrastructuur.
Met een beurswaarde van ongeveer $447,7 miljard is Chevron veruit de grootste onderneming in deze selectie.
Het aandeel behaalt een Quant-score van 4,97. De winstgevendheid krijgt een A+, terwijl groei en momentum respectievelijk een B en B+ ontvangen.
Bij een koers van $228,23 bedraagt de verwachte K/W 13,03. Daarmee is Chevron op deze maatstaf duurder dan de meeste andere aandelen uit de top 7.
Het verwachte dividendrendement bedraagt 3,12%. Volgens de aangeleverde gegevens heeft Chevron zijn dividend 38 opeenvolgende jaren verhoogd.
Belangrijkste risico: Chevron profiteert van hogere olieprijzen, maar blijft afhankelijk van productieontwikkelingen, investeringskosten en geopolitiek. Ook scoort de relatieve waardering met C- minder sterk.
6. Okeanis Eco Tankers (ECO): energieaandeel met uitzonderlijk dividendrendement
Okeanis Eco Tankers verschilt fundamenteel van de raffinaderijen en olieproducenten in deze selectie.
Het bedrijf exploiteert zestien olietankers, bestaande uit acht VLCC-tankers en acht Suezmax-schepen. De inkomsten zijn vooral afhankelijk van de tarieven voor internationaal olietransport.
Okeanis krijgt een Quant-score van 4,96 en een A+ voor momentum.
De omzet groeide op jaarbasis met ruim 105%, terwijl de winst per aandeel met ongeveer 439% toenam. De nettowinstmarge bedraagt bijna 57%.
Bij een koers van $92,91 bedraagt de verwachte K/W 6,06.
Bijzonder opvallend is het berekende toekomstige dividendrendement van 22,60%.
Belangrijkste risico: dit uitzonderlijk hoge dividendrendement is geen structurele zekerheid. De uitkeringen zijn sterk afhankelijk van actuele vrachtprijzen en bedrijfswinsten.
Wanneer internationale handelsroutes normaliseren of meer scheepscapaciteit beschikbaar komt, kunnen tarieven en dividenden aanzienlijk dalen.
7. Petrobras (PBR): laag gewaardeerd olieaandeel met politieke risico’s
Petrobras is een Braziliaans geïntegreerd olie- en gasbedrijf, met grote activiteiten in offshore oliewinning, raffinage, logistiek en energiehandel.
Het aandeel sluit onze selectie af met een Quant-score van 4,96.
Bij een koers van $22,30 bedraagt de verwachte K/W 4,92. De operationele winstmarge ligt op 36,05% en het rendement op eigen vermogen bedraagt 30,31%.
De winstgevendheid krijgt een A+, terwijl ook de groei met een A wordt beoordeeld.
Petrobras onderscheidt zich vooral door zijn relatief lage waardering en sterke operationele marges.
Belangrijkste risico: de Braziliaanse overheid heeft aanzienlijke invloed op het concern. Politieke beslissingen kunnen het brandstofprijsbeleid, investeringen en toekomstige dividenduitkeringen beïnvloeden.
Daarnaast bedraagt de totale schuld ongeveer $70,9 miljard, tegenover $10,4 miljard aan liquide middelen. Balanskwaliteit en kapitaaldiscipline verdienen daarom extra aandacht.
Belangrijkste risico’s bij de beste grondstofaandelen van november 2026
Hoewel alle zeven aandelen uitzonderlijk hoog scoren binnen het factormodel, zijn er drie belangrijke aandachtspunten.
- Ten eerste: de winsten zijn sterk cyclisch. Een verwachte K/W van 3 tot 8 kan aantrekkelijk lijken, maar deze ratio gebruikt toekomstige winstverwachtingen die momenteel worden ondersteund door uitzonderlijke marktomstandigheden.
- Ten tweede: spreiding binnen deze selectie is beperkt. Vier ondernemingen zijn sterk afhankelijk van raffinage, twee van olie- en gasproductie en één van olietransport. Dit betekent dat verschillende aandelen tegelijk kunnen dalen wanneer de energiecyclus omslaat.
- Ten derde: sterk momentum vergroot de gevoeligheid voor correcties. Op 27 oktober verloren Marathon, Valero, Phillips 66 en PBF Energy ieder meer dan 7% van hun beurswaarde op één handelsdag.
Voor Nederlandse beleggers komt daar valutarisico bij. Alle genoemde beursnoteringen zijn in Amerikaanse dollars. Wisselkoersbewegingen tussen euro en dollar kunnen het uiteindelijke rendement beïnvloeden.
💎 Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
Conclusie: welke grondstofaandelen vallen op in november 2026?
De top 7 beste grondstofaandelen november 2026 laat zien dat vooral raffinagebedrijven sterk presteren binnen kwantitatieve factorscreeners.
Marathon Petroleum en Valero Energy onderscheiden zich door hun sterke groei, winstgevendheid en positieve winstherzieningen. Phillips 66 biedt een breder bedrijfsmodel, terwijl PBF Energy opvalt door zijn bijzonder lage verwachte K/W, maar ook hogere cyclische risico’s.
Chevron en Petrobras bieden andere vormen van blootstelling aan olie en gas, met duidelijke verschillen in waardering, dividendbeleid en politieke risico’s. Okeanis Eco Tankers profiteert van uitzonderlijk hoge transporttarieven, maar kent een bijzonder volatiel winst- en dividendprofiel.
De belangrijkste conclusie is dat hoge factorscores vooral aangeven welke aandelen momenteel sterke kwantitatieve kenmerken hebben. Ze bewijzen niet dat deze ondernemingen ook op langere termijn aantrekkelijk gewaardeerd zijn.
Wie grondstofaandelen wil onderzoeken, doet er goed aan de houdbaarheid van winsten, balanskwaliteit, kasstromen en sectorrisico’s centraal te stellen.
💎 Zelf grondstofaandelen onderzoeken? Vergelijk brokers voor grondstoffen op handelsmogelijkheden, kosten, valuta en productaanbod.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft je eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).