Top 7 beste energieaandelen november 2026: analyse en kansen
Welke energieaandelen behoren in november 2026 tot de beste aandelen volgens kwantitatieve factoranalyse? Uit onze actuele screening komen zeven energiebedrijven naar voren met sterke scores op waardering, winstgevendheid, groei en koersmomentum. Opvallend is dat naast Amerikaanse raffinaderijen ook Chevron, Petrobras en tankerrederij Okeanis Eco Tankers hoog scoren. Wij vergelijken deze zeven energieaandelen op financiële prestaties, verwachte waardering, kansen en belangrijkste risico’s voor beleggers.
Beste energieaandelen november 2026: overzicht van de top 7
De energiesector profiteert in 2026 van uitzonderlijke marktomstandigheden. Geopolitieke spanningen, verstoringen in de oliehandel en een beperkt aanbod van geraffineerde brandstoffen hebben de winstgevendheid van verschillende energiebedrijven sterk beïnvloed.
Volgens het Internationaal Energieagentschap (IEA) zal de mondiale olievraag in 2026 naar verwachting met 2,6 miljoen vaten per dag dalen. Tegelijk blijft het aanbod onder druk staan en profiteren vooral Amerikaanse raffinaderijen van hoge verwerkingsmarges.
Onderstaande zeven aandelen behoren op basis van onze screening van 27 oktober 2026 tot de hoogst scorende energieaandelen.
Energieaandeel | Ticker | Quant-score | K/W 2026/2027* |
1. Marathon Petroleum | MPC | 4,99 | 6,56 |
2. Valero Energy | VLO | 4,98 | 6,50 |
3. Phillips 66 | PSX | 4,97 | 8,24 |
4. PBF Energy | PBF | 4,97 | 3,02 |
5. Chevron | CVX | 4,97 | 13,03 |
6. Okeanis Eco Tankers | ECO | 4,96 | 6,06 |
7. Petrobras | PBR | 4,96 | 4,92 |
Bron: Seeking Alpha Quant, peildatum 27 oktober 2026. De K/W betreft de verwachte non-GAAP koers-winstverhouding over de komende twaalf maanden (forward P/E), niet noodzakelijk één kalenderjaar. De scores lopen van 1 tot 5. Dit is een modelrangschikking, geen ranglijst van koopaanbevelingen.
💎 Welke grondstof aandelen vallen nu op? Volg gratis onze energie- en grondstofportfolio. Iedere 2 weken een portfolio update inclusief nieuwe aan- en verkopen. Ontdek de gratis portfolio.
Hoe selecteren wij de beste energieaandelen voor november 2026?
Onderstaande aandelenanalyse is uitsluitend bedoeld ter inspiratie en als algemene informatie. Dit is geen persoonlijk beleggingsadvies, koopadvies of verkoopadvies. Beleggen in aandelen brengt risico’s met zich mee. De waarde van een belegging kan schommelen en je kunt je inleg geheel of gedeeltelijk verliezen.
Onze selectie is gebaseerd op een combinatie van meerdere aandelen- en factorscreeners. Daarbij beoordelen wij aandelen op kwantitatieve factoren zoals waardering, groei, winstgevendheid, winstverwachtingen, herzieningen van winsttaxaties en koersmomentum ten opzichte van sectorgenoten.
Een factoranalyse helpt aandelen systematisch te vergelijken. Het model onderzoekt bijvoorbeeld of een aandeel relatief aantrekkelijk gewaardeerd is, of omzet en winst groeien, hoe winstgevend het bedrijf opereert en hoe de koersontwikkeling zich verhoudt tot vergelijkbare ondernemingen.
Waarom is momentum belangrijk bij energieaandelen?
Momentum speelt binnen veel factorstrategieën een belangrijke rol. Aandelen met een sterke prijstrend krijgen vaak een hogere modelscore. Dat kan gunstig uitpakken in stijgende markten, maar brengt extra risico met zich mee. Tijdens correcties, paniekverkopen of bredere marktdalingen kunnen deze aandelen sneller en harder dalen.
Een kwantitatieve screening is daarom vooral een eerste filter, geen volledige beleggingsbeslissing. Modellen beoordelen niet altijd de kwaliteit van het management, de duurzaamheid van het verdienmodel, balansrisico’s, politieke ontwikkelingen, concurrentiepositie of langetermijnstrategie.
Voor energie- en grondstofaandelen is dit bijzonder belangrijk. Hun beurskoersen bewegen niet één-op-één mee met de onderliggende grondstofprijs. Productiekosten, schulden, vergunningen, valuta, geopolitiek, kapitaaldiscipline en operationele risico’s beïnvloeden eveneens het rendement.
Daarom blijft aanvullend fundamenteel onderzoek noodzakelijk. Wij kijken daarbij onder meer naar kasstromen, winstgevendheid, waardering, dividendbeleid, schuldpositie, managementkwaliteit en cyclische gevoeligheid.
Een hoge factorscore biedt geen garantie voor toekomstig rendement. Ook historische prestaties van factorstrategieën bieden geen zekerheid. Beleggers moeten zelf beoordelen of een aandeel past bij hun kennis, beleggingshorizon, spreiding en risicobereidheid.
Top 7 beste energieaandelen november 2026: analyse per aandeel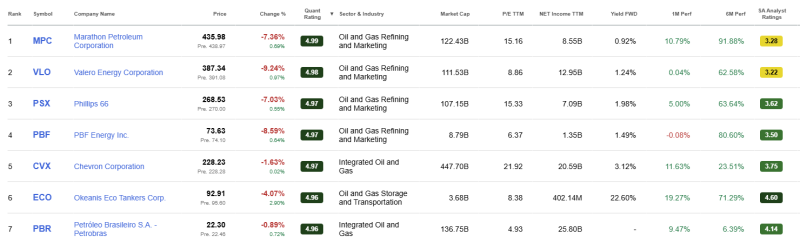
1. Marathon Petroleum (MPC): sterk scorend raffinaderijaandeel
Marathon Petroleum behoort tot de grootste Amerikaanse raffinagebedrijven. Het verwerkt ruwe olie tot onder andere benzine, diesel en vliegtuigbrandstof. Daarnaast beschikt het via MPLX over activiteiten in pijpleidingen, opslag en aardgasinfrastructuur.
De financiële prestaties zijn bijzonder sterk. In het tweede kwartaal van 2026 rapporteerde Marathon een nettowinst van $5,1 miljard, tegenover $1,2 miljard een jaar eerder. De raffinagemarge steeg van $17,58 naar $36,33 per vat.
Het aandeel scoort A+ op winstgevendheid en momentum. De verwachte K/W bedraagt slechts 6,56, terwijl de koers in twaalf maanden ongeveer 122% is gestegen.
Belangrijkste risico: Marathon profiteert momenteel van uitzonderlijk hoge raffinagemarges. Wanneer de wereldwijde brandstofvoorziening normaliseert, kunnen de winsten sterk terugvallen. De lage verwachte K/W hoeft daardoor niet structureel goedkoop te zijn.
2. Valero Energy (VLO): energieaandeel met sterke winstgroei
Valero Energy is een internationale raffinaderijonderneming met activiteiten in traditionele brandstoffen, hernieuwbare diesel en ethanol.
De onderneming rapporteerde over het derde kwartaal van 2026 een nettowinst van $6,8 miljard, tegenover $1,1 miljard in dezelfde periode van 2025. Dit onderstreept hoe sterk de raffinagesector momenteel profiteert van hoge brandstofmarges.
Valero scoort A+ op groei, winstgevendheid en momentum. De forward K/W bedraagt 6,50 en het verwachte dividendrendement ongeveer 1,24%.
Daarmee combineert Valero sterke operationele prestaties met een relatief lage winstmultiple.
Belangrijkste risico: de uitzonderlijk hoge winst wordt mede veroorzaakt door schaarste aan geraffineerde brandstoffen. Bovendien is de aandelenkoers fors gestegen. Een normalisatie van raffinagemarges kan zowel de winstverwachtingen als de waardering onder druk zetten.
3. Phillips 66 (PSX): energieaandeel met een gespreid bedrijfsmodel
Phillips 66 onderscheidt zich door activiteiten binnen raffinage, midstream, chemie, marketing en hernieuwbare brandstoffen.
Hierdoor is het bedrijf minder afhankelijk van één activiteit dan uitsluitend op raffinage gerichte ondernemingen. Toch blijven de winsten sterk verbonden aan ontwikkelingen binnen de olie- en brandstoffenmarkt.
In het tweede kwartaal van 2026 steeg de gerapporteerde kwartaalwinst naar $3,8 miljard, tegenover $207 miljoen in het voorafgaande kwartaal.
De forward K/W bedraagt 8,24. Daarnaast bedraagt het verwachte dividendrendement 1,98%. Phillips 66 heeft volgens de aangeleverde gegevens dertien opeenvolgende jaren zijn dividend verhoogd.
Belangrijkste risico: ondanks het gespreide bedrijfsmodel blijft raffinage een belangrijke winstbron. Bovendien verdient de schuldpositie aandacht wanneer raffinagemarges normaliseren.
4. PBF Energy (PBF): laag gewaardeerd energieaandeel met hogere risico's
PBF Energy is een Amerikaanse raffinaderijonderneming die benzine, diesel, vliegtuigbrandstof en andere olieproducten produceert.
Met een beurswaarde van ongeveer $8,8 miljard behoort PBF tot de kleinere ondernemingen binnen deze selectie.
Het aandeel valt vooral op door de zeer lage verwachte K/W van 3,02. Daarnaast scoort PBF A+ op groei en momentum.
Toch is voorzichtigheid belangrijk. De winstgevendheid krijgt slechts een C+ en de nettowinstmarge bedraagt 3,94%. Bovendien staat ongeveer 10% van de aandelen short, wat wijst op een relatief grote omvang van posities die inzetten op koersdalingen.
Belangrijkste risico: PBF is sterk afhankelijk van de raffinagecyclus en operationele efficiëntie. Bij lagere marges kunnen winstverwachtingen snel dalen. Daarmee behoort PBF tot de meer cyclische en risicovolle aandelen binnen deze top zeven.
💎 Optionele tip om kosten te besparen (promotie van wat wij zelf gebruiken + affiliate kortingslink): met onze samenwerkingslink krijg je tot €100 geld terug op transactiekosten binnen de eerste drie maanden.
5. Chevron (CVX): groot energieaandeel met dividend
Chevron is een van de grootste geïntegreerde olie- en gasbedrijven ter wereld. Het bedrijf combineert olie- en gaswinning met raffinage, transport en andere energieactiviteiten.
Met een beurswaarde van ongeveer $448 miljard is Chevron aanzienlijk groter dan de meeste andere ondernemingen in deze selectie.
Het aandeel scoort A+ op winstgevendheid, maar C- op waardering. De forward K/W bedraagt 13,03 en het verwachte dividendrendement 3,12%.
Opvallend is de dividendhistorie: Chevron heeft zijn jaarlijkse dividend gedurende 38 opeenvolgende jaren verhoogd.
Belangrijkste risico: Chevron blijft gevoelig voor olie- en gasprijzen, grote investeringsprojecten en geopolitieke ontwikkelingen. De hogere waardering betekent bovendien dat beleggers relatief meer betalen voor de verwachte winst dan bij verschillende andere aandelen uit deze selectie.
6. Okeanis Eco Tankers (ECO): energieaandeel met hoog dividendrendement
Okeanis Eco Tankers is een internationale tankerrederij die ruwe olie over zee vervoert. Volgens de actuele bedrijfswebsite bestaat de vloot inmiddels uit achttien moderne tankers. Sommige oudere bedrijfsprofielen vermelden nog zestien schepen.
Het bedrijf profiteert sterk van uitzonderlijk hoge vrachttarieven. In het tweede kwartaal van 2026 steeg de omzet naar $318,9 miljoen, tegenover $93,9 miljoen een jaar eerder. De winst per aandeel bedroeg $5,90.
De forward K/W bedraagt 6,06. Het indicatieve dividendrendement van 22,60% valt direct op.
Dat dividendrendement vraagt echter om voorzichtigheid. De berekening is gebaseerd op het doortrekken van een recente kwartaaluitkering van $5,25. Wanneer tankertarieven dalen, kunnen toekomstige dividenden aanzienlijk lager uitvallen.
Okeanis combineert uitzonderlijke winstgevendheid met een sterke afhankelijkheid van scheepvaarttarieven en geopolitieke omstandigheden.
7. Petrobras (PBR): Braziliaans energieaandeel met lage waardering
Petrobras is een Braziliaans olie- en gasconcern met activiteiten in exploratie, productie, raffinage en energietransport.
Het bedrijf beschikt over omvangrijke offshore olievelden en speelt een belangrijke rol binnen de Braziliaanse energiesector.
In het tweede kwartaal van 2026 bereikte de totale olie- en gasproductie een record van 3,34 miljoen vaten olie-equivalent per dag.
Petrobras scoort A+ op winstgevendheid en A op groei. De forward K/W bedraagt 4,92, terwijl de nettowinstmarge volgens de screening ongeveer 24,32% bedraagt.
Belangrijkste risico: Petrobras kent aanzienlijke politieke risico's door de invloed van de Braziliaanse overheid. Besluiten over investeringen, brandstofprijzen en dividenduitkeringen kunnen veranderen. Daarnaast zijn de omvangrijke schulden en het valutarisico belangrijke aandachtspunten.
Wat valt op aan de beste energieaandelen van november 2026?
Vergeleken met onze top 7 energieaandelen van oktober 2026 verandert de samenstelling. Delek US Holdings en HF Sinclair verdwijnen uit de selectie, terwijl Chevron en Petrobras toetreden.
Daarmee wordt de lijst breder: vier raffinagebedrijven, twee geïntegreerde olie- en gasconcerns en één tankerrederij.
Toch blijven de belangrijkste risico's sterk samenhangen met dezelfde energiecyclus. Raffinaderijen zijn afhankelijk van verwerkingsmarges, producenten van olie- en gasprijzen en tankerbedrijven van vrachttarieven.
Een ander aandachtspunt is de waardering. Een verwachte K/W van 3 tot 8 lijkt aantrekkelijk, maar kan misleidend zijn wanneer de winst tijdelijk uitzonderlijk hoog ligt. Vergelijk daarom ook de winstcapaciteit onder normalere marktomstandigheden.
Voor beleggers is het bovendien belangrijk om koersstijgingen niet automatisch te verwarren met toekomstige rendementskansen.
💎 Wil je zelf energieaandelen of grondstof gerelateerde beleggingen onderzoeken? Vergelijk brokers voor grondstoffen op productaanbod, transactiekosten, valuta en gebruiksgemak.
Conclusie: wat zijn de beste energieaandelen voor november 2026?
De top 7 beste energieaandelen van november 2026 bestaat volgens onze factorscreening uit Marathon Petroleum, Valero Energy, Phillips 66, PBF Energy, Chevron, Okeanis Eco Tankers en Petrobras.
Marathon en Valero vallen op door hun sterke winstgevendheid en momentum. Phillips 66 biedt een breder bedrijfsmodel, terwijl PBF Energy juist een bijzonder lage verwachte koers-winstverhouding combineert met hogere risico's. Chevron onderscheidt zich met zijn omvang en dividendhistorie. Okeanis en Petrobras bieden andere vormen van blootstelling aan de internationale oliemarkt.
De belangrijkste conclusie blijft dat sterke factorscores niet automatisch betekenen dat energieaandelen aantrekkelijk gewaardeerd zijn. De huidige energiecyclus heeft winsten en beurskoersen sterk beïnvloed. Juist daarom verdienen genormaliseerde winst, balanskwaliteit, kasstromen en cyclische risico's extra aandacht.
Voor langetermijnbeleggers vormt factoranalyse een nuttig startpunt. De uiteindelijke beoordeling vraagt echter om aanvullend fundamenteel onderzoek en een goede afweging van risico en rendement.
Disclaimer: Grondstofprijs.com geeft geen persoonlijk beleggingsadvies. Wij zijn geen professioneel beleggingsadviseur en niet op de hoogte van jouw persoonlijke financiële situatie. Beleggen kent risico's tot geld verlies, en blijft je eigen verantwoordelijkheid. Lees de volledige disclaimer. Dit artikel kan affiliate links bevatten, dit zijn partnerlinks waarvoor wij eventueel een vergoeding krijgen voor klikgedrag. Dit kost jou niks extra’s (vaak krijg je zelfs korting via onze links).